Varie

Dalla batteria al nuovo ciclo: come una scale-up italiana sta trasformando il riciclo delle batterie per veicoli elettrici

Negli ultimi cinque anni la mobilità elettrica ha accelerato, ma con la diffusione dei veicoli elettrici cresce anche una nuova sfida: come gestire il flusso di batterie a fine vita. Una scale-up italiana nata nel 2019 ha scelto di affrontare questo problema puntando su tecnologia, partnership industriali e un modello di economia circolare che potrebbe diventare un riferimento per l’Europa.

Il contesto è chiaro: la domanda di veicoli elettrici continua a salire, spinta da politiche climatiche, incentivi e cambiamento delle preferenze dei consumatori. Questo significa che entro la prossima decade il volume di batterie esauste aumenterà in modo sostanziale. La normativa europea, con la nuova Battery Regulation, introduce requisiti stringenti sul contenuto di materiali riciclati e sulla tracciabilità, creando sia un obbligo sia un’opportunità per chi saprà offrire soluzioni efficienti di riciclo.

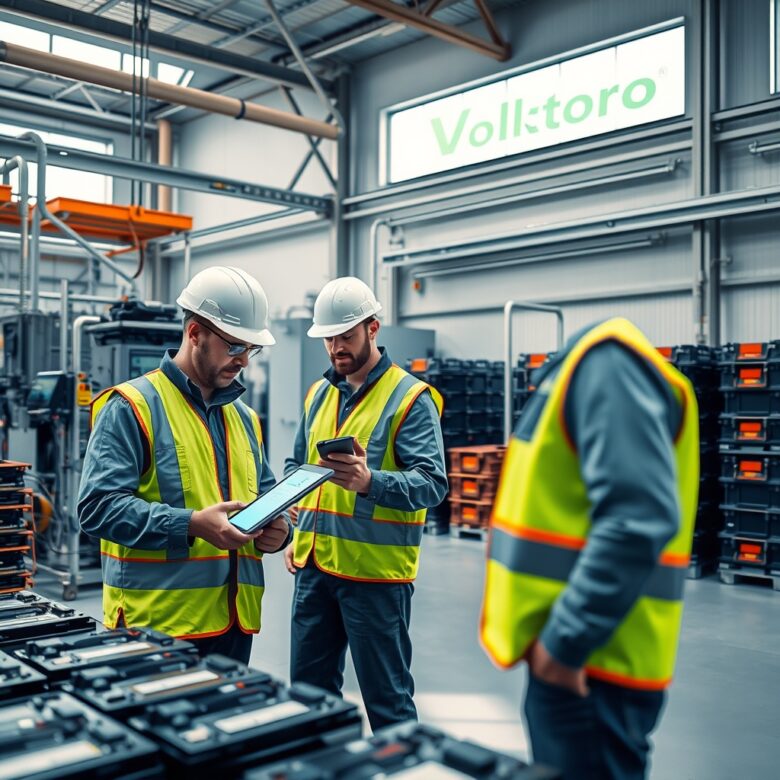
La protagonista di questo caso studio è Voltoro, una scale-up con base a Torino che ha sviluppato un processo di recupero combinato: una fase iniziale di rigenerazione dei moduli per il second life (riutilizzo in applicazioni con requisiti energetici meno stringenti) seguita da un trattamento idrometallurgico per estrarre litio, nichel, manganese e cobalto quando la rigenerazione non è possibile. L’elemento distintivo è l’approccio modulare dell’impianto: linee mobili che possono essere integrate presso impianti automobilistici o centri di raccolta, riducendo i costi logistici e le emissioni legate al trasporto.

Dal punto di vista tecnico, Voltoro dichiara rese di recupero competitive — fino all’80–90% per metalli come nichel e cobalto, e percentuali crescenti anche per il litio grazie all’ottimizzazione dei processi chimici. Il modello di business combina servizi B2B (contratti con OEM e flotte commerciali per il ritiro e il trattamento) e la vendita di materiali rigenerati a produttori di catene di batteria e chimici. Questa doppia fonte di ricavo riduce la dipendenza da un singolo mercato e facilita la scalabilità.

Sul fronte finanziario l’azienda ha chiuso un seed e un round di serie A che hanno permesso di costruire il primo impianto pilota e avviare partnership con almeno due produttori automobilistici e una grande power utility interessata al second life per lo stoccaggio energetico. Operare in una filiera che va dall’OEM al riciclo ha richiesto investimenti non solo tecnologici, ma anche in certificazioni e sistemi di tracciabilità per rispondere ai requisiti regolatori e alle aspettative di trasparenza degli acquirenti industriali.

I dati di mercato rafforzano il senso dell’impresa: analisti settoriali stimano che la domanda di materiali riciclati per batterie crescerà rapidamente nel corso del prossimo decennio, spinta sia dalla penetrazione dei veicoli elettrici sia dai requisiti normativi che imporranno quote minime di materiale riciclato nelle nuove batterie. Per i paesi europei, sviluppare capacità di riciclo localizzate rappresenta anche un elemento strategico per ridurre la dipendenza dalle catene di approvvigionamento globali, spesso concentrate in poche aree del mondo.

Tuttavia, le sfide non mancano. La raccolta diffusa e il corretto smistamento delle batterie richiedono infrastrutture di raccolta capillari e accordi con centri di assistenza e demolitori. L’efficienza economica del riciclo dipende inoltre dai prezzi delle materie prime: se il prezzo dei materiali primari scende, il valore del materiale riciclato può risentirne. Infine, la scalabilità richiede capitali significativi e competenze industriali per passare dal pilota a una produzione su scala.

Le implicazioni future sono però rilevanti. Se modelli come quello di Voltoro si confermeranno, l’Italia potrebbe acquisire un ruolo rilevante nella filiera europea delle batterie, creando posti di lavoro qualificati e riducendo l’impatto ambientale della mobilità elettrica. Per le imprese del settore significa investire in capacità di integrazione verticale e in partnership strategiche; per le istituzioni, sostenere investimenti, standard di raccolta e formazione tecnica diventerà prioritario.

In sintesi, la transizione verso una mobilità a basse emissioni non è solo una sfida tecnologica dei veicoli ma anche una sfida di gestione delle materie prime. Le scale-up che combinano innovazione di processo, capacità di integrazione con la filiera e attenzione alla compliance regolatoria hanno concrete possibilità di diventare i pilastri di un’economia circolare che rende sostenibile l’intero ciclo di vita della batteria.
Inflazione globale e catene del valore: come guerre, tassi e reshoring stanno riscrivendo il commercio mondiale

Negli ultimi tre anni il panorama dell’economia internazionale è stato attraversato da shock concatenati: la pandemia, la guerra in Ucraina, e la stretta monetaria decisa dalle principali banche centrali. Il risultato è stato una riallocazione rapida di rischi e opportunità lungo le catene di fornitura globali e una nuova volatilità dei prezzi che sta imponendo scelte strategiche a imprese e governi. Questo articolo analizza come le dinamiche dell’inflazione e le risposte politiche stiano rimodellando i flussi commerciali e cosa potrebbe attendere il sistema economico nei prossimi anni.

Contesto: dopo il 2020 molte economie hanno sperimentato shock di offerta e domanda sovrapposti. La ripresa della domanda ha incontrato strozzature produttive, mentre l’aumento dei costi energetici e delle materie prime legato al conflitto russo-ucraino ha alimentato pressioni inflazionistiche. Le banche centrali, guidate dalla Federal Reserve, hanno risposto con rialzi dei tassi per ancorare le aspettative. Parallelamente, aziende e governi hanno avviato strategie di diversificazione degli approvvigionamenti — dal reshoring al nearshoring — modificando i pattern di commercio internazionale.

Analisi: i driver dell’inflazione recente non sono omogenei e variano tra mercati avanzati e emergenti. Nei paesi sviluppati, la componente core dell’inflazione ha riflesso sia costi salariali in settori con carenza di manodopera sia aumenti logistici e di input. Nei mercati emergenti, l’impatto è stato amplificato dalla svalutazione delle valute e dall’aumento del costo delle importazioni energetiche. Le misure di politica monetaria hanno avuto effetti differenziati: la stretta più rapida e marcata negli Stati Uniti ha contribuito ad apprezzare il dollaro, comprimendo la capacità di recupero di molti paesi importatori di materie prime.

Sulle catene di fornitura, gli esempi concreti sono chiari. Il settore automobilistico ha imparato che la dipendenza da pochi fornitori di semiconduttori comporta vulnerabilità: interruzioni in una regione possono fermare le linee produttive a migliaia di chilometri di distanza. Anche il commercio marittimo ha subito un ricalibro: dopo i picchi dei noli e i colli di bottiglia nei principali porti, molte imprese hanno rinegoziato inventari e rotte, privilegiando fornitori più vicini o investendo in scorte strategiche. Questo ha aumentato i costi fissi ma ridotto la probabilità di interruzioni catastrofiche.

Un altro elemento cruciale è la politica industriale: misure di sostegno pubblico per la produzione locale di semiconduttori, batterie e materiali critici stanno guidando una parziale regionalizzazione della produzione tecnologica. Gli incentivi fiscali e i programmi di finanziamento in Europa, Stati Uniti e Asia orientale puntano a ricostruire capacità produttive ritenute strategiche, con conseguenze sui flussi di commercio e sulla competizione per investimenti diretti esteri.

I numeri confermano la trasformazione: sebbene l’inflazione globale abbia mostrato segnali di rallentamento dal picco dell’anno precedente, la volatilità rimane elevata e la composizione dell’inflazione è cambiata — con componenti durevoli in settori come l’energia e i servizi. Le banche centrali, pur gradualmente allentando il ritmo dei rialzi, mantengono tassi reali più alti rispetto al periodo pre-pandemia, influenzando i costi di finanziamento per imprese che pianificano reshoring o investimenti produttivi.

Implicazioni per imprese e policy maker: a breve termine, le imprese devono bilanciare efficienza e resilienza. Strategie ottimali includono diversificazione dei fornitori, investimenti in digitalizzazione della supply chain per visibilità in tempo reale, e una gestione più attiva delle scorte. I settori intensivi in capitale possono beneficiare di un contesto di tassi più elevati solo se accompagnano spese in automazione che migliorino la produttività.

Per i governi la sfida è duplice: garantire sicurezza delle forniture critiche e, al tempo stesso, mantenere una politica commerciale aperta che non rinsaldi blocchi autarchici controproducenti. Politiche industriali mirate — formazione, incentivi per R&S, infrastrutture logistiche — possono mitigare i costi della regionalizzazione della produzione, ma richiedono coordinamento internazionale per evitare frammentazioni e ritorsioni commerciali.

Guardando al medio termine, il nuovo equilibrio globale probabilmente sarà caratterizzato da catene del valore più corte e più ridondanti, investimenti in autonomia strategica per alcuni settori chiave, e una convivenza tra scoperta di efficienza e premi per la resilienza. L’inflazione potrà stabilizzarsi su livelli inferiori rispetto al picco recente, ma resterà sensibile a shock geopolitici e all’andamento dei tassi globali.

In conclusione, imprese e policy maker devono fare una scelta strategica: continuare a inseguire la massima efficienza al minor costo o riallocare risorse verso la riduzione del rischio sistemico. La risposta influenzerà la forma del commercio internazionale e il profilo dei prezzi per consumatori e imprese nei prossimi anni. L’azione tempestiva, fondata su dati e investimenti tecnologici, sarà il fattore discriminante tra chi saprà trarre vantaggio dalla nuova geografia economica e chi rimarrà esposto a nuovi shock.

Lavoro ibrido in Italia: tra produttività, flessibilità e nuove disuguaglianze

Negli ultimi tre anni il modello di lavoro ibrido è passato da eccezione a paradigma diffuso: metà ufficio, metà casa, con regole spesso ancora in via di definizione. Questa trasformazione sta ridefinendo non solo dove si lavora, ma anche come vengono distribuite responsabilità, opportunità di carriera e investimenti in competenze. Per il mercato del lavoro italiano, caratterizzato da elevata frammentazione tra grandi imprese e piccole-medie imprese (PMI), il lavoro ibrido rappresenta un banco di prova per la produttività, la coesione aziendale e l’equità tra lavoratori.

Introduzione con contesto: durante la pandemia molte imprese hanno sperimentato lo smart working su larga scala. Oggi diverse indagini nazionali ed europee segnalano che una quota significativa di lavoratori desidera mantenere almeno parte della settimana in remoto. Tuttavia, l’adozione stabile del modello ibrido è disomogenea: concentrata nei settori ad alta intensità di conoscenza e nelle grandi città, meno diffusa nelle PMI manifatturiere e nei settori con forte componente operativa. Questo divario apre domande cruciali su produttività, inclusione e competitività del sistema produttivo italiano.

Analisi con dati ed esempi: i dati disponibili mostrano trend contrastanti. Studi recenti suggeriscono che, per ruoli basati su conoscenza e collaborazione, il lavoro ibrido può mantenere o migliorare la produttività totale, soprattutto quando l’azienda adotta strumenti digitali efficaci e processi di gestione risultati-orientati. In molte realtà, la possibilità di lavorare da remoto ha ridotto tempi di spostamento e stress, con benefici misurabili in termini di ore lavorate effettive e soddisfazione dei dipendenti.

Tuttavia, il guadagno di produttività non è automatico. Aziende che hanno introdotto il lavoro ibrido senza ridefinire obiettivi, modalità di misurazione delle performance e routine di comunicazione hanno riscontrato cali nella collaborazione interfunzionale e un aumento della frammentazione delle informazioni. Un caso tipico: una PMI lombarda del settore tecnologico che, introducendo due giorni di remoto a settimana senza aggiornare processi e strumenti, ha segnalato ritardi nei progetti e maggiori difficoltà nel mentoring dei giovani talenti. L’intervento che ha risolto la situazione è stato un piano strutturato di gestione dei meeting, l’adozione di piattaforme condivise e formazione mirata sui leadership skills digitali.

Un altro esempio proviene da una grande azienda di servizi con sedi in più regioni: la direzione ha introdotto metriche di performance basate su output e risultati, non sulle presenze. Il risultato è stato un miglioramento della produttività misurata, ma anche una criticità emersa nelle fasce di lavoratori con minori competenze digitali e in quelle con carichi familiari più elevati, spesso donne, che hanno segnalato difficoltà nel conciliare lavoro e cura senza adeguati supporti aziendali.

Dal punto di vista statistico, la diffusione del lavoro ibrido si accompagna a una polarizzazione dei ruoli: professioni altamente qualificati e impieghi amministrativi/IT sono più facilmente adattabili, mentre il lavoro manuale, la logistica e i servizi alla persona restano perlopiù in presenza. Questo rischio di dualismo può tradursi in nuove disuguaglianze salariali e opportunità di carriera se non vengono introdotte politiche attive di formazione e misure di supporto.

Implicazioni future: per trasformare il lavoro ibrido in un vantaggio competitivo sostenibile, le aziende italiane e le istituzioni devono intervenire su più fronti. Primo, aggiornare sistemi di valutazione della performance verso indicatori di risultato e qualità, accompagnando il cambiamento con formazione su gestione a distanza e collaborazione digitale. Secondo, investire in infrastrutture digitali e in cybersecurity per garantire continuità operativa e protezione dei dati. Terzo, promuovere politiche di inclusione che evitino la marginalizzazione delle categorie meno digitalizzate: voucher formativi, incentivi per la formazione continua e servizi di conciliazione famiglia-lavoro possono ridurre il rischio di esclusione.

Infine, il lavoro ibrido richiede nuovo equilibrio tra flessibilità e cultura aziendale. Le imprese che riusciranno a unire autonomia dei lavoratori, chiarezza degli obiettivi e investimenti in capitale umano avranno un vantaggio in termini di attrattività dei talenti e resilienza dei processi. Per l’Italia, dove le PMI formano la spina dorsale dell’economia, il vero nodo è facilitare l’accesso a competenze digitali e modelli organizzativi moderni: solo così la diffusione del lavoro ibrido potrà tradursi in crescita produttiva e coesione sociale, evitando che la nuova flessibilità accentui vecchie disuguaglianze.

Ripresa incompleta e nodi strutturali: come l’economia italiana può sfruttare il PNRR per ripartire

L’economia italiana si trova, a metà della decade, in una fase di transizione: uscita dalla crisi pandemica, impatto dell’inflazione globale e pressioni geopolitiche hanno lasciato sul tavolo una crescita irregolare e disomogenea. Mentre alcuni settori mostrano segnali di ripresa — export manifatturiero e turismo — permangono problemi strutturali come la bassa produttività, il divario Nord–Sud e un livello di debito pubblico molto elevato. In questo contesto, il Piano Nazionale di Ripresa e Resilienza (PNRR) rimane una leva cruciale, ma la sua efficacia dipenderà dalla capacità di convertire risorse in riforme e investimenti duraturi.

Per capire lo stato reale dell’economia italiana è utile guardare a pochi indicatori chiave. Il prodotto interno lordo è tornato vicino ai livelli pre-crisi ma la crescita annua rimane inferiore alla media europea: la dinamica è trainata soprattutto dalle esportazioni di beni a valore aggiunto (meccanica, automotive, alimentare) e dal recupero del turismo internazionale. Il tasso di disoccupazione si è ridotto rispetto ai picchi pandemici, ma la partecipazione al mercato del lavoro e la disoccupazione giovanile restano punti critici, con differenze territoriali marcate. Inoltre, l’innovazione e la digitalizzazione avanzano a velocità diversa tra grandi imprese e micro-PMI, lasciando molte realtà produttive indietro.

Dati recenti disponibili mostrano che le PMI italiane rappresentano la spina dorsale del tessuto produttivo: circa il 99% delle imprese attive ha meno di 250 dipendenti e contribuisce alla maggior parte dell’occupazione privata. Tuttavia la produttività per ora lavorata rimane inferiore rispetto a paesi europei di confronto come Germania e Francia, in parte a causa di investimenti insufficienti in capitale tecnologico e formazione. Anche l’adozione dell’Industry 4.0 è ancora incompleta: molte aziende hanno avviato progetti digitali ma faticano a scalarli su scala produttiva.

Il PNRR, con i suoi capitoli dedicati a transizione digitale, transizione ecologica e infrastrutture, rappresenta una opportunità senza precedenti: risorse destinate a reti ad alta velocità, efficienza energetica, formazione e sostegno alle start-up possono colmare gap strutturali. Esempi virtuosi emergono già: progetti regionali per il rinnovo degli impianti logistici, iniziative pubblico-private per la riqualificazione energetica degli edifici e incubatori che supportano la crescita di scale-up tecnologiche. Tuttavia, le criticità nell’attuazione non mancano: lentezza burocratica, capacità amministrativa disomogenea tra enti e il rischio di dispersione degli investimenti se non accompagnati da programmi di accompagnamento e monitoraggio efficaci.

Un altro elemento centrale è la sostenibilità finanziaria del debito pubblico. Pur rimanendo su livelli elevati, il costo del debito è influenzato dall’andamento dei tassi europei. Qualsiasi strategia di rilancio deve quindi bilanciare impulso agli investimenti e consolidamento fiscale, privilegiando progetti che generino ritorni economici e sociali misurabili nel medio-lungo periodo.

Le implicazioni per imprese e policy maker sono chiare: serve una strategia coordinata che faccia convergere politiche industriali, formazione e infrastrutture digitali. Sul fronte delle imprese, accelerare l’adozione di tecnologie digitali, investire in capitale umano e rafforzare le filiere internazionali sono passaggi obbligati. Per le istituzioni, migliorare la capacità amministrativa a livello regionale e locale, semplificare le procedure di accesso ai fondi e garantire trasparenza nei progetti finanziati sono priorità per evitare ritardi e sprechi.

Guardando al futuro, due scenari si delineano. Nel primo, un’attuazione efficace del PNRR accompagnata da riforme strutturali (mercato del lavoro più dinamico, pressione normativa semplificata, incentivi mirati per R&S) potrebbe incrementare la produttività, stimolare l’occupazione qualificata e ridurre alcune disparità territoriali. Nel secondo, ritardi e interventi episodici rischiano di perpetuare una crescita anemica e di aumentare il costo sociale di lungo periodo, con giovani qualificati attratti all’estero e intere aree economiche penalizzate.

In sintesi, la sfida italiana non è solo distribuirsi risorse ma trasformarle in cambiamento strutturale. La posta in gioco riguarda non solo il recupero dei livelli pre-crisi, ma la capacità del Paese di riallinearsi con i percorsi di innovazione e sostenibilità dell’economia globale. Per farlo serve una governance più efficiente, imprese pronte a investire in trasformazione e una politica che sappia guardare oltre l’orizzonte elettorale, puntando su progetti che incrementino il capitale produttivo e umano del Paese.

Lavoro, nel 2026 AI centrale per l’evoluzione di competenze e retribuzioni

Nel 2026 il futuro delle carriere sarà plasmato da tre vettori fondamentali: l’integrazione pervasiva dell’AI, l’urgenza della sostenibilità (Esg) e l’adeguamento alla normativa europea sulla trasparenza retributiva.
Come afferma Tomaso Mainini, AD di Michael Page, che ha rilasciato i dati della nuova Salary survey 2026, “Il 2026 mette al centro una doppia evoluzione: quella delle competenze e quella delle retribuzioni. Per restare competitive nell’attrazione dei talenti, oggi le aziende devono superare il vecchio concetto di stipendio per abbracciare strategie di talent retention basate su flessibilità, valori condivisi e trasparenza”. 

Il 2026 sarà quindi un anno di mutamento qualitativo delle competenze richieste dalle aziende, che non cercheranno più solo specialisti, ma figure ibride capaci di governare la tecnologia con una visione di business orientata all’etica e al benessere. 

Eliminare le zone d’ombra nelle negoziazioni salariali: la nuova direttiva UE 

Uno dei punti centrali riguarda l’impatto della nuova direttiva UE sulla trasparenza salariale, che imporrà alle aziende di indicare le fasce retributive già negli annunci di lavoro, eliminando così le zone d’ombra nelle negoziazioni.
A oggi, la strada però è ancora in salita. La survey rileva che il 66% delle aziende italiane non dispone ancora di una struttura salariale trasparente e di reporting sul pay gap. E il 32% dei dipendenti percepisce ancora un divario retributivo di genere.

“Le aziende dovranno quindi rendere accessibili criteri per aumenti di stipendio, promozioni e livelli aziendali”, precisa Mainini . In questo modo, verranno gettate le basi per “la creazione di un asset strategico per attrarre e trattenere i migliori talenti attraverso la fiducia, la trasparenza e un modello organizzativo maturo”.

I tre settori chiave per le opportunità

Sono tre i settori chiave del 2026. Il primo è il Finance, il cuore pulsante della strategia aziendale, poiché guida la trasformazione, anticipa i rischi, costruisce valore e protegge il futuro.
Mentre private equity, AI e nuove normative accelerano la trasformazione, le aziende del settore devono farsi trovare pronte, e i professionisti devono aggiornare le proprie competenze per cogliere le opportunità che arriveranno. 

Il 2026 non sarà un anno di transizione, sarà un anno di svolta. La domanda si sposta su profili ibridi, come controller esperti in analisi di dataset complessi, contabili con forti skill digitali e CFO capaci di agire come partner strategici del business.

Dalle energie rinnovabili alla customer experience: gli ambiti a maggior richiesta

Gli altri due settori chiave del 2026, sono Green energy e construction e Sales, riporta Adnkronos. Con la crescente domanda di energia l’Italia rimane un territorio ricco di opportunità di lavoro e carriera, soprattutto per gli specialisti del fotovoltaico e dell’eolico.

Non mancano occasioni anche per profili in ambito produzione di cantiere, come direttori e capi cantiere, o all’interno dell’ufficio tecnico, in particolare nel reparto gare.
Per le vendite il focus sarà sulla customer experience, con un picco di richieste nel settore del retail e l’hospitality.
La spinta nasce dalla necessità di gestire canali di vendita digitali e di rafforzare la fidelizzazione del cliente in contesti altamente competitivi.

Le famiglie italiane si parlano in modalità… digitale

Le famiglie oggi comunicano sempre più spesso attraverso uno schermo. Succede un po’ in tutte le relazioni,  ma i numeri aiutano a capire quanto il digitale sia diventato parte integrante della quotidianità familiare.

Una recente ricerca di Kaspersky fotografa quella che è ormai una realtà: in Italia il 95% delle persone mantiene i contatti con i familiari grazie a strumenti digitali. Un dato che racconta tanto della società attuale. 

La casa è anche un luogo online

Messaggi vocali, chat di gruppo, videochiamate: la comunicazione familiare si muove sulle app. Secondo lo studio, l’87% degli italiani usa regolarmente servizi di messaggistica come WhatsApp o Telegram per parlare con i propri cari. Le videochiamate, pur restando uno strumento preziosa per accorciare le distanze, sono scelte dal 49% degli intervistati. C’è poi un altro linguaggio, più leggero ma potentissimo: meme, post e contenuti condivisi, che coinvolgono il 43% delle famiglie e spesso dicono più di mille parole.

Non è solo una questione di comunicazione. La digitalizzazione ha cambiato anche il modo di stare insieme nel tempo libero, trasformando smartphone e smart TV in nuovi spazi comuni.

Quando la connessione diventa una questione di sicurezza

Più tempo online significa anche più attenzione da dedicare alla sicurezza. Lo scambio continuo di messaggi e contenuti espone le famiglie a rischi spesso sottovalutati: tentativi di phishing, truffe mascherate da comunicazioni innocue, attacchi di social engineering sempre più raffinati. Anche chi si considera esperto può cadere in errore, soprattutto quando il messaggio sembra arrivare da una persona fidata.

Gli esperti invitano a non abbassare la guardia: autenticazione a due fattori, password diverse per ogni account, attenzione a link e allegati e l’uso di soluzioni di sicurezza affidabili sono piccoli gesti che possono fare una grande differenza.

Account condivisi: meglio fare attenzione 

Guardare un film insieme resta un classico rituale: il 67% delle famiglie italiane sceglie questa attività e il 40% utilizza account di streaming condivisi. Meno diffusi i videogiochi online, che coinvolgono solo il 19%, anche se tra i più giovani, a livello globale, la percentuale cresce sensibilmente.

Condividere le credenziali è sicuramente comodo, ma espone anche a qualche conseguenza. Un solo dispositivo compromesso può aprire la porta a intrusioni più vaste, soprattutto se la stessa password viene riutilizzata altrove. Da qui il consiglio di affidarsi a un gestore di password, utile anche per coinvolgere tutta la famiglia in un uso più consapevole del digitale.

Proteggersi insieme, anche online

“Con lo spostamento della vita familiare online emergono opportunità straordinarie, ma anche nuovi rischi”, osserva Marina Titova, Vice President for Consumer Business di Kaspersky. Bambini e anziani, in particolare, possono essere più esposti. Prendersi cura gli uni degli altri oggi significa anche insegnare, condividere regole e proteggere la propria privacy digitale. Un modo moderno, ma necessario, di voler bene.

Terzo spazio, solo il 33% dei genitori lo concede ai figli adolescenti

Cos’è il Terzo Spazio? Per gli adolescenti e i pre-adolescenti sono i momenti della giornata vissuti al di fuori di casa e scuola.
Si tratta di tempi, e luoghi, vissuti tra coetanei dove poter costruire autonomia e relazioni autentiche, e in cui i tween sono completamente liberi di essere loro stessi e creano rapporti più profondi tra loro.

Secondo una ricerca promossa da Ringo, in collaborazione con AstraRicerche, c’è un bisogno profondo di questi momenti, un bisogno che attraversa l’infanzia e la preadolescenza.
I genitori con figli tra 7 e 14 anni lo riconoscono. Nella pratica però i momenti senza supervisione degli adulti sono rilevati nel 33% dei casi, e salgono al 47% nella fascia 13–14 anni.

Com’è la quotidianità dei giovanissimi?

Dare fiducia e creare occasioni di autonomia significa investire nelle nuove generazioni, e nell’intera società. Ciò si concretizza nella routine familiare e nei momenti di condivisione tra ragazze e ragazzi.
La quotidianità dei giovanissimi si divide fra momenti in famiglia, routine scolastica, hobby e tempo libero con i coetanei.

In particolare, il 66% dei tween riserva almeno un’ora a compiti e studio, con sport e TV (52%), mentre in mezzo trova posto il tempo dedicato agli amici, che dà forma alle relazioni e all’autonomia.
Il Terzo Spazio prende forma nei luoghi di prossimità, come cortili scolastici, campi sportivi, biblioteche, panchine. La sua importanza per autonomia e indipedenza è riconosciuta dall’87% dei genitori per rafforzare le abilità sociali (66%).

I timori dei grandi: cattive compagnie, sicurezza fisica, Internet 

A incidere sulla limitazione del Terzo Spazio sono il timore dei genitori per la sicurezza fisica e le cattive compagnie (34%), ma l’incapacità di gestire il controllo online (33%).
I momenti di autonomia si sviluppano infatti anche su Internet, utilizzato da quasi la metà dei preadolescenti (44%), a tutti gli effetti un nuovo Terzo Spazio da considerare, dove l’attenzione è catturata soprattutto dai social media (59%).

L’uso del web si allarga tra 11–14 anni per entrare nello studio (47%) e diventare il modo per restare in contatto con gli amici (46%).
In questa fascia, cambiano anche le modalità con cui ci si collega. I più grandi navigano più spesso da soli (39%), i più piccoli lo fanno affiancati dai genitori (56%).

L’autonomia si sviluppa fuori dal controllo

Gli effetti di un tempo maggiore trascorso online sono noti, riporta Adnkronos. Più occasioni di dialogo (33%), ma anche qualche momento di isolamento (2 6%).

“Questa ricerca restituisce tutta la verità della complessità educativa attuale. I genitori sono consapevoli dei rischi connessi all’uso eccessivo di Internet e contemporaneamente non si fidano del mondo reale, percepito come inospitale e pericoloso – commenta Matteo Lancini, psicologo e psicoterapeuta -. Allo stesso tempo riconoscono che l’autonomia individuale e sociale di bambini e preadolescenti possa svilupparsi solo attraverso esperienze di gioco e socializzazione fuori dal controllo adulto”.
Tocca agli adulti lasciare andare i figli, e non solo organizzare.

Televisione: anche nel mondo digitale continua a sorprendere e creare valore

Lo confermano i risultati di un’indagine sul presente e sul futuro della televisione in Italia realizzata da Human Highway per FCP: la televisione dimostra una straordinaria capacità di adattamento, anche nello scenario digitale in continua trasformazione.

Insomma, la TV è ancora capace di generare attenzione ed emozioni per gli spettatori. Grazie alla presenza di più schermi in casa (in media 4-5 per nucleo famigliare, secondo dati Auditel-Censis), ogni membro della famiglia può scegliere tra documentari, programmi tematici, sport o eventi live.
La ricerca, inoltre, mostra che la TV continua a creare valore per i brand. E la pubblicità televisiva, se ben integrata nel contesto editoriale, non è vissuta come un disturbo, ma può rafforzare il legame con i contenuti. 

In Italia la giornata inizia con l’informazione

La ricerca ha raccolto oltre 42.000 esperienze di visione in tre momenti chiave della giornata (mattina, durante i pasti e sera), su TV, app e piattaforme digitali. E per gli italiani la giornata inizia con l’informazione. Telegiornali e programmi di approfondimento, spesso condivisi con altre persone, diventano momenti di co-visione e discussione.

Anche la visione della TV durante i pasti mostra come restino centrali i contenuti informativi e giornalistici, scelti per chiarezza, serietà e capacità di stimolare riflessione.
Le ore serali invece rappresentano il momento del relax e dell’evasione, con film, serie TV e show.

La pubblicità non fa scappare gli spettatori

L’intrattenimento si conferma però la categoria in grado di riunire tutta la famiglia, con un indice di soddisfazione del +40%. Anche gli eventi sportivi e musicali dal vivo rappresentano momenti di forte aggregazione, generando picchi di coinvolgimento emotivo e sociale.

Un tema centrale per i brand è il rapporto tra pubblico e pubblicità televisiva. La ricerca sfata la convinzione che gli spot allontanino gli spettatori. Al contrario, tra il 70% e il 99% del pubblico rimane davanti allo schermo durante le interruzioni pubblicitarie. Nei film e nelle serie TV, quando il messaggio è percepito come mirato e rilevante, la permanenza sale fino al 95%.
Se il break è introdotto dai conduttori, poi, l’attenzione resta alta:. Tra l’80% e il 90% degli spettatori continua a seguire il programma senza abbandonare la visione.

Un mezzo efficace per i brand

Complessivamente, la ricerca evidenzia la resilienza della televisione e la sua efficacia come mezzo per i brand. La qualità editoriale può infatti aumentare il ricordo della pubblicità fino al 40%.

L’attenzione media si attesta intorno al 60%, con punte del 97% nei programmi di intrattenimento. E la soddisfazione dei contenuti, intesa come la capacità di mantenere la promessa emotiva per cui vengono scelti, supera il 50%, traducendosi in un tempo di fruizione significativo, da 1 a 2 ore al giorno per spettatore.

Italia digitale: la trasformazione corre veloce

La trasformazione digitale non è più un orizzonte lontano: è già dentro le nostre vite quotidiane. Dallo smartphone che usiamo per pagare una bolletta, alle lezioni online, fino alle chat con amici e familiari.
L’Europa ha deciso di dare una direzione precisa a questo cambiamento con il Decennio Digitale 2030, un programma che punta a rendere la società più giusta e inclusiva, senza lasciare nessuno indietro.

L’Italia e la scommessa del PNRR

Anche il nostro Paese sta provando a raccogliere la sfida. Attraverso il PNRR si investe in reti veloci, 5G, digitalizzazione dei servizi pubblici e formazione. L’obiettivo è duplice: semplificare la vita dei cittadini e colmare le distanze tra chi è già connesso e chi rischia di restare escluso.
Nelle scuole, ad esempio, si cerca di introdurre percorsi che insegnino a usare il digitale in modo consapevole, preparando i ragazzi a un mondo sempre più tecnologico.

Generazioni diverse, tempi diversi

La velocità del digitale cambia anche il nostro rapporto con il tempo. Chi è cresciuto in un mondo analogico tende a ragionare in modo più lento e sequenziale. I giovani, invece, vivono in una dimensione continua, fatta di notifiche e stimoli che arrivano senza sosta.

Secondo Save the Children, oggi già il 30% dei bambini tra i 6 e i 10 anni usa lo smartphone ogni giorno: un segnale chiaro di quanto presto si entri in questa realtà.

Identità tra like e profili social

Oggi l’identità personale si costruisce anche, e forse soprattutto, online. I social network diventano una vetrina dove ognuno racconta se stesso. Ma questa esposizione continua porta a un “controllo” costante dell’immagine.

Come mostra il Rapporto Italia 2025 dell’Eurispes, molti giovani si sentono più liberi di esprimersi online, ma quasi la metà ammette che i social fanno perdere tempo e aumentano il senso di distanza dal mondo reale.

Il gap tra giovani e adulti

Il digitale mette in evidenza anche un divario generazionale. I dati Istat 2023 dicono che oltre il 93% dei giovani tra i 20 e i 34 anni usa Internet regolarmente, mentre tra gli over 65 la percentuale scende a poco più della metà.
Non è solo una questione tecnica: gli adulti cercano percorsi lineari, i ragazzi ragionano in modo reticolare, più rapido ma meno profondo.

Non basta essere connessi

Secondo il Digital 2024 Global Overview Report, l’87,7% degli italiani ha accesso a Internet, ma più di 7 milioni di persone restano escluse, soprattutto anziani e famiglie in difficoltà. Inoltre, la maggior parte del tempo online è dedicata all’intrattenimento, mentre solo il 18% degli utenti sfrutta la rete per studiare o partecipare alla vita pubblica.

Il vero traguardo non è quindi solo “essere connessi”, ma saper usare la tecnologia in modo critico e costruttivo. Una sfida che riguarda tutti, giovani e adulti, se vogliamo che il digitale diventi davvero un motore di crescita e non solo un passatempo.

Senior al lavoro: l’Italia fa i conti con l’invecchiamento dell’occupazione

Nel 2024 il mondo del lavoro italiano appare sempre più segnato dall’età: la media degli occupati ha raggiunto i 44,2 anni, oltre due in più rispetto al 2019. È l’effetto combinato di una riduzione della componente giovanile e dell’aumento dei lavoratori over 50, tra cui si contano oltre un milione di pensionati tornati attivi.

A rilevarlo è uno studio di Confesercenti su base INPS, Istat e camere di commercio.

Fenomeno generalizzato, ma più accentuato al Centro Italia

La distribuzione dell’età non è omogenea sul territorio: al Centro si registra il picco con una media di 44,6 anni, seguito dal Nord con 44,4. Il Sud, pur più giovane, non è esente da questo processo, con un’età media di 43,8 anni. Tra i fattori che influenzano questo andamento ci sono l’allungamento dei percorsi formativi, i requisiti più stringenti per il pensionamento e le dinamiche demografiche.

Il quadro è ulteriormente aggravato da un dato poco noto: l’età degli occupati cresce più velocemente di quella generale della popolazione, aumentata nello stesso periodo di appena due mesi.

Meno giovani, più senior (e pensionati al lavoro)

Negli ultimi vent’anni la composizione della forza lavoro è profondamente mutata. A fronte di 1,6 milioni di occupati in più, l’Italia ha perso oltre due milioni di lavoratori tra i 15 e i 34 anni e quasi un milione tra i 35 e i 49.

L’intero incremento è stato trainato dagli over 50, che sono cresciuti di circa 5 milioni. Tra loro, anche numerosi pensionati reimpiegati, in particolare liberi professionisti e autonomi, ma anche centinaia di migliaia di dipendenti.

Imprenditori sempre più avanti con gli anni

La tendenza riguarda anche chi fa impresa. Dal 2004 a oggi, l’età media degli imprenditori è salita da 51,1 a 51,9 anni. In Umbria si tocca la soglia dei 54 anni. Anche in Campania, Puglia e Calabria si registra un progressivo invecchiamento. In controtendenza, il Lazio, che mostra un leggero calo, e la Lombardia, dove gli imprenditori sono mediamente più giovani.

Giovani vittima di disuguaglianze?

Un altro nodo critico è la diffusione di contratti poco tutelanti: secondo Confesercenti, circa 800mila lavoratori – soprattutto nel commercio e nel turismo – sono inquadrati con contratti “pirata”, meno vantaggiosi di quelli collettivi e privi di garanzie fondamentali, come assistenza sanitaria o previdenza complementare.

Un piano d’azione per rilanciare il lavoro

Per invertire la rotta, secondo il presidente di Confesercenti Nico Gronchi, servono misure urgenti: sgravi per chi assume giovani, vantaggi fiscali per le imprese under 35 e un rafforzamento della contrattazione collettiva di qualità. Solo così si potrà contrastare il progressivo invecchiamento del sistema produttivo e dare nuove prospettive alle generazioni future.