Economia

Dalla batteria al nuovo ciclo: come una scale-up italiana sta trasformando il riciclo delle batterie per veicoli elettrici

Negli ultimi cinque anni la mobilità elettrica ha accelerato, ma con la diffusione dei veicoli elettrici cresce anche una nuova sfida: come gestire il flusso di batterie a fine vita. Una scale-up italiana nata nel 2019 ha scelto di affrontare questo problema puntando su tecnologia, partnership industriali e un modello di economia circolare che potrebbe diventare un riferimento per l’Europa.

Il contesto è chiaro: la domanda di veicoli elettrici continua a salire, spinta da politiche climatiche, incentivi e cambiamento delle preferenze dei consumatori. Questo significa che entro la prossima decade il volume di batterie esauste aumenterà in modo sostanziale. La normativa europea, con la nuova Battery Regulation, introduce requisiti stringenti sul contenuto di materiali riciclati e sulla tracciabilità, creando sia un obbligo sia un’opportunità per chi saprà offrire soluzioni efficienti di riciclo.

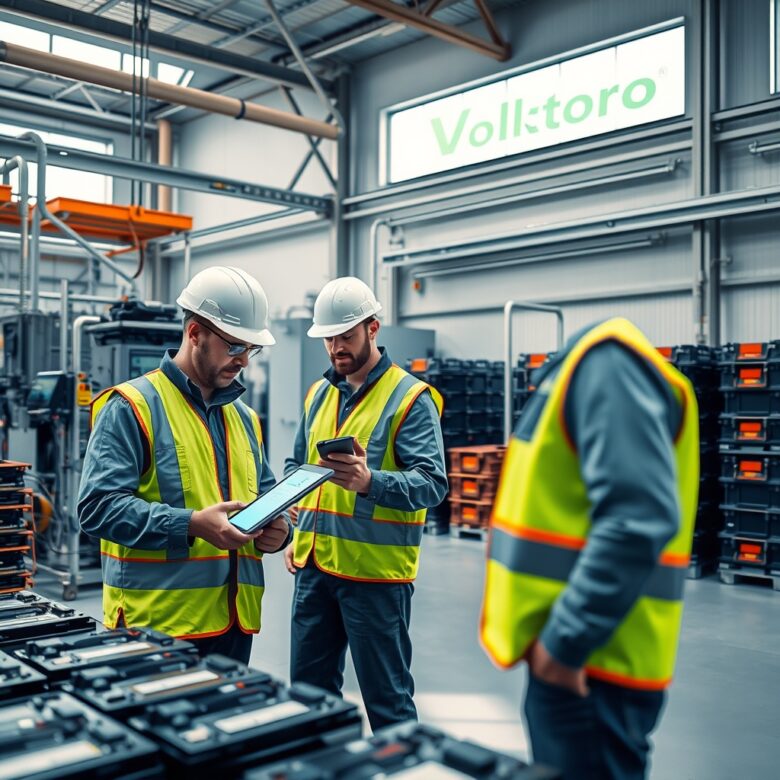
La protagonista di questo caso studio è Voltoro, una scale-up con base a Torino che ha sviluppato un processo di recupero combinato: una fase iniziale di rigenerazione dei moduli per il second life (riutilizzo in applicazioni con requisiti energetici meno stringenti) seguita da un trattamento idrometallurgico per estrarre litio, nichel, manganese e cobalto quando la rigenerazione non è possibile. L’elemento distintivo è l’approccio modulare dell’impianto: linee mobili che possono essere integrate presso impianti automobilistici o centri di raccolta, riducendo i costi logistici e le emissioni legate al trasporto.

Dal punto di vista tecnico, Voltoro dichiara rese di recupero competitive — fino all’80–90% per metalli come nichel e cobalto, e percentuali crescenti anche per il litio grazie all’ottimizzazione dei processi chimici. Il modello di business combina servizi B2B (contratti con OEM e flotte commerciali per il ritiro e il trattamento) e la vendita di materiali rigenerati a produttori di catene di batteria e chimici. Questa doppia fonte di ricavo riduce la dipendenza da un singolo mercato e facilita la scalabilità.

Sul fronte finanziario l’azienda ha chiuso un seed e un round di serie A che hanno permesso di costruire il primo impianto pilota e avviare partnership con almeno due produttori automobilistici e una grande power utility interessata al second life per lo stoccaggio energetico. Operare in una filiera che va dall’OEM al riciclo ha richiesto investimenti non solo tecnologici, ma anche in certificazioni e sistemi di tracciabilità per rispondere ai requisiti regolatori e alle aspettative di trasparenza degli acquirenti industriali.

I dati di mercato rafforzano il senso dell’impresa: analisti settoriali stimano che la domanda di materiali riciclati per batterie crescerà rapidamente nel corso del prossimo decennio, spinta sia dalla penetrazione dei veicoli elettrici sia dai requisiti normativi che imporranno quote minime di materiale riciclato nelle nuove batterie. Per i paesi europei, sviluppare capacità di riciclo localizzate rappresenta anche un elemento strategico per ridurre la dipendenza dalle catene di approvvigionamento globali, spesso concentrate in poche aree del mondo.

Tuttavia, le sfide non mancano. La raccolta diffusa e il corretto smistamento delle batterie richiedono infrastrutture di raccolta capillari e accordi con centri di assistenza e demolitori. L’efficienza economica del riciclo dipende inoltre dai prezzi delle materie prime: se il prezzo dei materiali primari scende, il valore del materiale riciclato può risentirne. Infine, la scalabilità richiede capitali significativi e competenze industriali per passare dal pilota a una produzione su scala.

Le implicazioni future sono però rilevanti. Se modelli come quello di Voltoro si confermeranno, l’Italia potrebbe acquisire un ruolo rilevante nella filiera europea delle batterie, creando posti di lavoro qualificati e riducendo l’impatto ambientale della mobilità elettrica. Per le imprese del settore significa investire in capacità di integrazione verticale e in partnership strategiche; per le istituzioni, sostenere investimenti, standard di raccolta e formazione tecnica diventerà prioritario.

In sintesi, la transizione verso una mobilità a basse emissioni non è solo una sfida tecnologica dei veicoli ma anche una sfida di gestione delle materie prime. Le scale-up che combinano innovazione di processo, capacità di integrazione con la filiera e attenzione alla compliance regolatoria hanno concrete possibilità di diventare i pilastri di un’economia circolare che rende sostenibile l’intero ciclo di vita della batteria.
Inflazione globale e catene del valore: come guerre, tassi e reshoring stanno riscrivendo il commercio mondiale

Negli ultimi tre anni il panorama dell’economia internazionale è stato attraversato da shock concatenati: la pandemia, la guerra in Ucraina, e la stretta monetaria decisa dalle principali banche centrali. Il risultato è stato una riallocazione rapida di rischi e opportunità lungo le catene di fornitura globali e una nuova volatilità dei prezzi che sta imponendo scelte strategiche a imprese e governi. Questo articolo analizza come le dinamiche dell’inflazione e le risposte politiche stiano rimodellando i flussi commerciali e cosa potrebbe attendere il sistema economico nei prossimi anni.

Contesto: dopo il 2020 molte economie hanno sperimentato shock di offerta e domanda sovrapposti. La ripresa della domanda ha incontrato strozzature produttive, mentre l’aumento dei costi energetici e delle materie prime legato al conflitto russo-ucraino ha alimentato pressioni inflazionistiche. Le banche centrali, guidate dalla Federal Reserve, hanno risposto con rialzi dei tassi per ancorare le aspettative. Parallelamente, aziende e governi hanno avviato strategie di diversificazione degli approvvigionamenti — dal reshoring al nearshoring — modificando i pattern di commercio internazionale.

Analisi: i driver dell’inflazione recente non sono omogenei e variano tra mercati avanzati e emergenti. Nei paesi sviluppati, la componente core dell’inflazione ha riflesso sia costi salariali in settori con carenza di manodopera sia aumenti logistici e di input. Nei mercati emergenti, l’impatto è stato amplificato dalla svalutazione delle valute e dall’aumento del costo delle importazioni energetiche. Le misure di politica monetaria hanno avuto effetti differenziati: la stretta più rapida e marcata negli Stati Uniti ha contribuito ad apprezzare il dollaro, comprimendo la capacità di recupero di molti paesi importatori di materie prime.

Sulle catene di fornitura, gli esempi concreti sono chiari. Il settore automobilistico ha imparato che la dipendenza da pochi fornitori di semiconduttori comporta vulnerabilità: interruzioni in una regione possono fermare le linee produttive a migliaia di chilometri di distanza. Anche il commercio marittimo ha subito un ricalibro: dopo i picchi dei noli e i colli di bottiglia nei principali porti, molte imprese hanno rinegoziato inventari e rotte, privilegiando fornitori più vicini o investendo in scorte strategiche. Questo ha aumentato i costi fissi ma ridotto la probabilità di interruzioni catastrofiche.

Un altro elemento cruciale è la politica industriale: misure di sostegno pubblico per la produzione locale di semiconduttori, batterie e materiali critici stanno guidando una parziale regionalizzazione della produzione tecnologica. Gli incentivi fiscali e i programmi di finanziamento in Europa, Stati Uniti e Asia orientale puntano a ricostruire capacità produttive ritenute strategiche, con conseguenze sui flussi di commercio e sulla competizione per investimenti diretti esteri.

I numeri confermano la trasformazione: sebbene l’inflazione globale abbia mostrato segnali di rallentamento dal picco dell’anno precedente, la volatilità rimane elevata e la composizione dell’inflazione è cambiata — con componenti durevoli in settori come l’energia e i servizi. Le banche centrali, pur gradualmente allentando il ritmo dei rialzi, mantengono tassi reali più alti rispetto al periodo pre-pandemia, influenzando i costi di finanziamento per imprese che pianificano reshoring o investimenti produttivi.

Implicazioni per imprese e policy maker: a breve termine, le imprese devono bilanciare efficienza e resilienza. Strategie ottimali includono diversificazione dei fornitori, investimenti in digitalizzazione della supply chain per visibilità in tempo reale, e una gestione più attiva delle scorte. I settori intensivi in capitale possono beneficiare di un contesto di tassi più elevati solo se accompagnano spese in automazione che migliorino la produttività.

Per i governi la sfida è duplice: garantire sicurezza delle forniture critiche e, al tempo stesso, mantenere una politica commerciale aperta che non rinsaldi blocchi autarchici controproducenti. Politiche industriali mirate — formazione, incentivi per R&S, infrastrutture logistiche — possono mitigare i costi della regionalizzazione della produzione, ma richiedono coordinamento internazionale per evitare frammentazioni e ritorsioni commerciali.

Guardando al medio termine, il nuovo equilibrio globale probabilmente sarà caratterizzato da catene del valore più corte e più ridondanti, investimenti in autonomia strategica per alcuni settori chiave, e una convivenza tra scoperta di efficienza e premi per la resilienza. L’inflazione potrà stabilizzarsi su livelli inferiori rispetto al picco recente, ma resterà sensibile a shock geopolitici e all’andamento dei tassi globali.

In conclusione, imprese e policy maker devono fare una scelta strategica: continuare a inseguire la massima efficienza al minor costo o riallocare risorse verso la riduzione del rischio sistemico. La risposta influenzerà la forma del commercio internazionale e il profilo dei prezzi per consumatori e imprese nei prossimi anni. L’azione tempestiva, fondata su dati e investimenti tecnologici, sarà il fattore discriminante tra chi saprà trarre vantaggio dalla nuova geografia economica e chi rimarrà esposto a nuovi shock.

Lavoro ibrido in Italia: tra produttività, flessibilità e nuove disuguaglianze

Negli ultimi tre anni il modello di lavoro ibrido è passato da eccezione a paradigma diffuso: metà ufficio, metà casa, con regole spesso ancora in via di definizione. Questa trasformazione sta ridefinendo non solo dove si lavora, ma anche come vengono distribuite responsabilità, opportunità di carriera e investimenti in competenze. Per il mercato del lavoro italiano, caratterizzato da elevata frammentazione tra grandi imprese e piccole-medie imprese (PMI), il lavoro ibrido rappresenta un banco di prova per la produttività, la coesione aziendale e l’equità tra lavoratori.

Introduzione con contesto: durante la pandemia molte imprese hanno sperimentato lo smart working su larga scala. Oggi diverse indagini nazionali ed europee segnalano che una quota significativa di lavoratori desidera mantenere almeno parte della settimana in remoto. Tuttavia, l’adozione stabile del modello ibrido è disomogenea: concentrata nei settori ad alta intensità di conoscenza e nelle grandi città, meno diffusa nelle PMI manifatturiere e nei settori con forte componente operativa. Questo divario apre domande cruciali su produttività, inclusione e competitività del sistema produttivo italiano.

Analisi con dati ed esempi: i dati disponibili mostrano trend contrastanti. Studi recenti suggeriscono che, per ruoli basati su conoscenza e collaborazione, il lavoro ibrido può mantenere o migliorare la produttività totale, soprattutto quando l’azienda adotta strumenti digitali efficaci e processi di gestione risultati-orientati. In molte realtà, la possibilità di lavorare da remoto ha ridotto tempi di spostamento e stress, con benefici misurabili in termini di ore lavorate effettive e soddisfazione dei dipendenti.

Tuttavia, il guadagno di produttività non è automatico. Aziende che hanno introdotto il lavoro ibrido senza ridefinire obiettivi, modalità di misurazione delle performance e routine di comunicazione hanno riscontrato cali nella collaborazione interfunzionale e un aumento della frammentazione delle informazioni. Un caso tipico: una PMI lombarda del settore tecnologico che, introducendo due giorni di remoto a settimana senza aggiornare processi e strumenti, ha segnalato ritardi nei progetti e maggiori difficoltà nel mentoring dei giovani talenti. L’intervento che ha risolto la situazione è stato un piano strutturato di gestione dei meeting, l’adozione di piattaforme condivise e formazione mirata sui leadership skills digitali.

Un altro esempio proviene da una grande azienda di servizi con sedi in più regioni: la direzione ha introdotto metriche di performance basate su output e risultati, non sulle presenze. Il risultato è stato un miglioramento della produttività misurata, ma anche una criticità emersa nelle fasce di lavoratori con minori competenze digitali e in quelle con carichi familiari più elevati, spesso donne, che hanno segnalato difficoltà nel conciliare lavoro e cura senza adeguati supporti aziendali.

Dal punto di vista statistico, la diffusione del lavoro ibrido si accompagna a una polarizzazione dei ruoli: professioni altamente qualificati e impieghi amministrativi/IT sono più facilmente adattabili, mentre il lavoro manuale, la logistica e i servizi alla persona restano perlopiù in presenza. Questo rischio di dualismo può tradursi in nuove disuguaglianze salariali e opportunità di carriera se non vengono introdotte politiche attive di formazione e misure di supporto.

Implicazioni future: per trasformare il lavoro ibrido in un vantaggio competitivo sostenibile, le aziende italiane e le istituzioni devono intervenire su più fronti. Primo, aggiornare sistemi di valutazione della performance verso indicatori di risultato e qualità, accompagnando il cambiamento con formazione su gestione a distanza e collaborazione digitale. Secondo, investire in infrastrutture digitali e in cybersecurity per garantire continuità operativa e protezione dei dati. Terzo, promuovere politiche di inclusione che evitino la marginalizzazione delle categorie meno digitalizzate: voucher formativi, incentivi per la formazione continua e servizi di conciliazione famiglia-lavoro possono ridurre il rischio di esclusione.

Infine, il lavoro ibrido richiede nuovo equilibrio tra flessibilità e cultura aziendale. Le imprese che riusciranno a unire autonomia dei lavoratori, chiarezza degli obiettivi e investimenti in capitale umano avranno un vantaggio in termini di attrattività dei talenti e resilienza dei processi. Per l’Italia, dove le PMI formano la spina dorsale dell’economia, il vero nodo è facilitare l’accesso a competenze digitali e modelli organizzativi moderni: solo così la diffusione del lavoro ibrido potrà tradursi in crescita produttiva e coesione sociale, evitando che la nuova flessibilità accentui vecchie disuguaglianze.

Ripresa incompleta e nodi strutturali: come l’economia italiana può sfruttare il PNRR per ripartire

L’economia italiana si trova, a metà della decade, in una fase di transizione: uscita dalla crisi pandemica, impatto dell’inflazione globale e pressioni geopolitiche hanno lasciato sul tavolo una crescita irregolare e disomogenea. Mentre alcuni settori mostrano segnali di ripresa — export manifatturiero e turismo — permangono problemi strutturali come la bassa produttività, il divario Nord–Sud e un livello di debito pubblico molto elevato. In questo contesto, il Piano Nazionale di Ripresa e Resilienza (PNRR) rimane una leva cruciale, ma la sua efficacia dipenderà dalla capacità di convertire risorse in riforme e investimenti duraturi.

Per capire lo stato reale dell’economia italiana è utile guardare a pochi indicatori chiave. Il prodotto interno lordo è tornato vicino ai livelli pre-crisi ma la crescita annua rimane inferiore alla media europea: la dinamica è trainata soprattutto dalle esportazioni di beni a valore aggiunto (meccanica, automotive, alimentare) e dal recupero del turismo internazionale. Il tasso di disoccupazione si è ridotto rispetto ai picchi pandemici, ma la partecipazione al mercato del lavoro e la disoccupazione giovanile restano punti critici, con differenze territoriali marcate. Inoltre, l’innovazione e la digitalizzazione avanzano a velocità diversa tra grandi imprese e micro-PMI, lasciando molte realtà produttive indietro.

Dati recenti disponibili mostrano che le PMI italiane rappresentano la spina dorsale del tessuto produttivo: circa il 99% delle imprese attive ha meno di 250 dipendenti e contribuisce alla maggior parte dell’occupazione privata. Tuttavia la produttività per ora lavorata rimane inferiore rispetto a paesi europei di confronto come Germania e Francia, in parte a causa di investimenti insufficienti in capitale tecnologico e formazione. Anche l’adozione dell’Industry 4.0 è ancora incompleta: molte aziende hanno avviato progetti digitali ma faticano a scalarli su scala produttiva.

Il PNRR, con i suoi capitoli dedicati a transizione digitale, transizione ecologica e infrastrutture, rappresenta una opportunità senza precedenti: risorse destinate a reti ad alta velocità, efficienza energetica, formazione e sostegno alle start-up possono colmare gap strutturali. Esempi virtuosi emergono già: progetti regionali per il rinnovo degli impianti logistici, iniziative pubblico-private per la riqualificazione energetica degli edifici e incubatori che supportano la crescita di scale-up tecnologiche. Tuttavia, le criticità nell’attuazione non mancano: lentezza burocratica, capacità amministrativa disomogenea tra enti e il rischio di dispersione degli investimenti se non accompagnati da programmi di accompagnamento e monitoraggio efficaci.

Un altro elemento centrale è la sostenibilità finanziaria del debito pubblico. Pur rimanendo su livelli elevati, il costo del debito è influenzato dall’andamento dei tassi europei. Qualsiasi strategia di rilancio deve quindi bilanciare impulso agli investimenti e consolidamento fiscale, privilegiando progetti che generino ritorni economici e sociali misurabili nel medio-lungo periodo.

Le implicazioni per imprese e policy maker sono chiare: serve una strategia coordinata che faccia convergere politiche industriali, formazione e infrastrutture digitali. Sul fronte delle imprese, accelerare l’adozione di tecnologie digitali, investire in capitale umano e rafforzare le filiere internazionali sono passaggi obbligati. Per le istituzioni, migliorare la capacità amministrativa a livello regionale e locale, semplificare le procedure di accesso ai fondi e garantire trasparenza nei progetti finanziati sono priorità per evitare ritardi e sprechi.

Guardando al futuro, due scenari si delineano. Nel primo, un’attuazione efficace del PNRR accompagnata da riforme strutturali (mercato del lavoro più dinamico, pressione normativa semplificata, incentivi mirati per R&S) potrebbe incrementare la produttività, stimolare l’occupazione qualificata e ridurre alcune disparità territoriali. Nel secondo, ritardi e interventi episodici rischiano di perpetuare una crescita anemica e di aumentare il costo sociale di lungo periodo, con giovani qualificati attratti all’estero e intere aree economiche penalizzate.

In sintesi, la sfida italiana non è solo distribuirsi risorse ma trasformarle in cambiamento strutturale. La posta in gioco riguarda non solo il recupero dei livelli pre-crisi, ma la capacità del Paese di riallinearsi con i percorsi di innovazione e sostenibilità dell’economia globale. Per farlo serve una governance più efficiente, imprese pronte a investire in trasformazione e una politica che sappia guardare oltre l’orizzonte elettorale, puntando su progetti che incrementino il capitale produttivo e umano del Paese.

Consumi: +0,5% a gennaio, Pil +1,3% a febbraio. Per Confcommercio l’inizio anno è incoraggiante

Nella metrica dell’Indicatore Consumi Confcommercio (ICC) a gennaio 2026 i consumi degli italiani consolidano la tendenza al moderato recupero, con un +0,5% su base annua e +0,3% su dicembre.
Dopo la crescita congiunturale a gennaio 2026 (+0,3%), anche a febbraio si dovrebbe registrare una variazione positiva del PIL (+0,2%), coerente con una variazione tendenziale superiore all’1% (+1,3%).

Il risultato in termini di crescita conferma le ultime previsioni di Confcommercio: il 2025 si è chiuso meglio di quanto atteso dai previsori istituzionali, lasciando una favorevole eredità statistica al 2026.
L’inizio anno appare quindi incoraggiante, a cominciare dalla fiducia di imprese e famiglie, produzione industriale e propensione al consumo.

Variazioni negative più circoscritte

Sebbene si impone cautela nel valutare le prospettive a breve della domanda, i segnali di miglioramento sembrano interessare non più solo i servizi, ma anche i beni.
A gennaio 2026 le variazioni negative appaiono più circoscritte per alcuni segmenti di consumo, dove a una fase di riduzione è seguita una di stagnazione (ad esempio, beni durevoli per la casa).

Un contributo al recupero più deciso dei consumi potrebbe derivare dagli effetti positivi sulla fiducia e sul reddito, conseguenti al permanere dell’inflazione su valori storicamente contenuti.
Secondo le stime, a febbraio è attesa una variazione dei prezzi al consumo dello 0,3% su gennaio e dell’1,1% su base annua. Le tensioni che ancora si rilevano tra gli alimentari e la modesta volatilità degli energetici dovrebbero rientrare nei prossimi mesi, in considerazione di un’inflazione di fondo inferiore al 2%.

Stabilità nei volumi di acquisto

A gennaio 2026 l’ICC è stimato in crescita dello 0,5% rispetto a gennaio 2025, sintesi di un aumento della spesa per i beni (0,4%) e per i servizi (1,2%), in linea con le indicazioni si un graduale risveglio della domanda, nonostante le dinamiche appaiano ancora molto contenute.
Nell’insieme, le valutazioni quantitative confermano le difficoltà della domanda a seguire un percorso di recupero diffuso.

Pur in presenza di variazioni negative più circoscritte si osserva, in molti casi, la tendenza a una sostanziale stabilizzazione dei volumi acquistati dalle famiglie.
Dinamica che mantiene, soprattutto per i beni, consumi su livelli molto distanti da quelli rilevati nei periodi precedenti.
In alcuni casi si rileva, inoltre, un’alternanza di miglioramenti e peggioramenti che rende difficile immaginare l’inizio di una fase di graduale recupero.

Resta complessa la situazione dell’automotive

A livello di singole voci di consumo anche a gennaio le scelte delle famiglie sono state orientate principalmente verso beni e servizi la cui domanda attiene al tempo libero, come servizi ricreativi in senso stretto (+8,5%) e trasporti aerei (+9,1%).

Positiva anche la spesa per energia elettrica (+4,1%), carburanti (+2,6%), elettrodomestici (+2,0%), alberghi (+0,9%), prodotti farmaceutici e terapeutici (+0,6%), e in misura più contenuta, pasti e consumazioni fuori casa (+0,1%).
Per i segmenti alimentari/bevande, mobili/arredamento la domanda si attesta sugli stessi livelli di gennaio 2025.
Ancora complessa la situazione dell’automotive. In presenza di un recupero delle vendite totali registra un’ulteriore riduzione degli acquisti (-3,6%).

Catene di ristorazione: la pausa pranzo vale il 20% del mercato

Nel 2024 il mercato italiano del Food & Beverage fuori casa vale 101 miliardi di euro. Con 10 miliardi di euro a valore la ristorazione in catena vale circa il 10% di questo mercato.
In media, sul totale delle occasioni di consumo fuori casa, le catene si prendono il 20% della pausa pranzo e il 15% della cena, mentre c’è ancora molto spazio da colmare su aperitivo e prima colazione.

Questi dati (elaborati da TradeLab) sono emersi durante Aigrim Day 2025, il forum annuale della ristorazione in catena organizzato da AIGRIM-FIPE, associazione parte di FIPE-Confcommercio.

Convenienza e GenZ i fattori chiave

“La ristorazione in catena si conferma un settore in forte espansione – dichiara Riccardo Orlandi, Presidente di AIGRIM-FIPE -, come testimoniano il +17% di punti vendita e il +10% di occupati registrati in meno di due anni”.
Nonostante un generale rallentamento dei consumi, le catene crescono e viaggiano a ritmi superiori rispetto agli ‘indipendenti’, con un aumento delle visite (+1,3%) e del valore (+5,4%) nel periodo settembre 2024-agosto 2025.

Rispetto ai bacini demografici, poi, le catene riescono a intercettare più giovani. GenZ e Millennial rappresentano quasi la metà (49%) dei clienti delle catene, attratti principalmente dalla convenienza (57%).
Hanno ancora poco peso, invece, altri fattori, su cui le catene devono investire per migliorare. Ad esempio, il richiamo di app e programmi loyalty, come motivo per cui si sceglie la catena, viene indicato solo dal 15% dei giovani.

Ruolo strategico nei centri commerciali

Anche per quanto riguarda il servizio solo il 17% dei giovani cita la velocità come elemento distintivo. Una caratteristica, che in parte rappresenta ancora un limite, è rappresentata anche dall’eccessiva frammentazione del mercato.

Quanto al ruolo delle catene food all’interno dei centri commerciali, la ripresa dell’industria di questo settore, già evidente nel 2023, si è consolidata nel 2024 (+0,7%), con la ristorazione che si attesta come un vero e proprio motore di crescita, raggiungendo un volume d’affari di 5,7 miliardi di euro.
Dopo il picco del 2023, l’aumento di fatturato dei centri commerciali si sta stabilizzando, con una performance di H1 25 stabile rispetto all’anno precedente, mentre il fatturato della ristorazione nei centri commerciali continua ad avere una crescita positiva (+1% YoY H1 24 – H1 25).

Formazione e reclutamento non sono in secondo piano

Il dato più significativo riguarda però i consumi. Rispetto al 2022 il ticket medio è cresciuto notevolmente. In dettaglio, +14% per i Full Service Restaurant e +13% per i Quick Service Restaurant, a testimonianza di una forte capacità di attrazione e fidelizzazione del pubblico.

“In quest’ultimo anno – aggiunge Orlandi -, sono stati raggiunti traguardi importanti e stiamo lavorando a nuovi, innovativi progetti in ambito formazione e reclutamento”. Tra questi, un’iniziativa per contrastare la carenza di personale nel settore: un programma di immigrazione controllata che prevede la formazione in loco di una sessantina di lavoratori tunisini da inserire nelle aziende italiane associate ad AIGRIM-FIPE.

Le imprese italiane si preparano alla stretta americana: 7 su 10 già in campo contro i dazi

Le imprese italiane non vogliono restare a guardare di fronte all’ipotesi di nuovi dazi imposti dagli Stati Uniti. Un’indagine realizzata da Unioncamere e dal Centro Studi Tagliacarne rivela che il 70% delle aziende sta già mettendo in campo strategie per contenere l’impatto di eventuali barriere commerciali decise da Washington.

Gli USA rappresentano uno sbocco fondamentale per il Made in Italy, ma la capacità delle imprese di operare su più mercati contemporaneamente – in media 11 per ogni azienda – potrebbe rendere meno traumatico l’eventuale calo dell’export verso gli Stati Uniti.

Il ruolo delle Camere di commercio

Il tema è stato al centro dell’Assemblea nazionale di Unioncamere, svoltasi a Roma, durante la quale è emersa anche una fotografia aggiornata del sostegno che le imprese percepiscono da parte delle istituzioni. Secondo un sondaggio Ipsos diffuso durante l’evento, il 43% degli imprenditori considera le Camere di commercio un supporto valido per l’accesso ai mercati internazionali. Quasi la metà degli intervistati ritiene inoltre che queste strutture debbano continuare a essere un punto di riferimento per affrontare le sfide della globalizzazione.

Andrea Prete, presidente di Unioncamere, ha sottolineato il potenziale inespresso delle piccole imprese: con il giusto supporto, potrebbero generare oltre 7 miliardi di euro di esportazioni aggiuntive.

Le possibili conseguenze dei dazi: export a rischio e prezzi più alti

Le imprese che guardano con preoccupazione all’inasprimento dei rapporti commerciali indicano nella contrazione dell’export la minaccia principale (56%). Seguono l’aumento dei costi delle materie prime e dei semilavorati (26%) e la riduzione della domanda per componenti destinati a prodotti esportati negli USA (22%).

Un ulteriore rischio evidenziato è quello di un incremento della concorrenza da parte di aziende extraeuropee, che potrebbero riposizionare le proprie vendite sul mercato europeo, aggirando i dazi statunitensi.

Come rispondono le aziende italiane

La maggior parte delle imprese ha già elaborato delle contromisure. Il 33% valuta un aumento dei prezzi per compensare i maggiori costi, mentre il 25% guarda con interesse ai mercati europei. Il 18% punta a espandersi oltre i confini dell’UE.

Solo una piccola parte (3%) considera di delocalizzare la produzione negli USA per evitare direttamente i dazi.

Stati Uniti: un partner commerciale importantissimo

L’Italia figura tra i Paesi europei più attivi sul mercato americano, con una quota del 22,3% delle imprese esportatrici dirette, preceduta solo dalla Francia. Nel 2024, le vendite italiane negli Stati Uniti hanno toccato quota 65 miliardi di euro, equivalenti al 10,8% del totale export nazionale.

A livello locale, ci sono territori dove la dipendenza dal mercato USA è particolarmente alta. A Trieste, ad esempio, oltre un terzo del fatturato delle imprese (36,2%) proviene proprio dalle esportazioni verso gli Stati Uniti. Altri picchi si registrano a L’Aquila (17,6%), Isernia (16%) e Grosseto (12,1%).

La carta vincente? La diversificazione

Uno dei punti di forza del tessuto produttivo italiano è la capacità di diversificare i mercati di riferimento. Le aziende del Nord-Ovest esportano mediamente in 13 Paesi, quelle del Nord-Est in 11. Si scende a 9 nel Centro Italia e a 6 nel Mezzogiorno. Alcune province eccellono: Reggio Emilia, Bologna, Vercelli e Ravenna vantano una media tra i 15 e i 17 mercati serviti per ogni impresa.

La flessibilità e l’apertura internazionale restano dunque le armi principali del Made in Italy per resistere all’onda lunga delle tensioni globali.

Mutui, tassi in calo: cosa aspettarsi nei prossimi mesi

Nonostante il clima di incertezza economica globale, tra dazi e instabilità dei mercati, le aspettative degli esperti puntano su una decisione importante della Banca Centrale Europe: è infatti appena arrivato un nuovo taglio di 25 punti base sul costo del denaro.

Secondo un’analisi realizzata da Facile.it e Mutui.it, la riduzione si dovrebbe tradurre in un abbassamento della rata media di un mutuo variabile standard, che passerebbe da 640 a 623 euro, con un risparmio mensile di circa 17 euro.

Euribor in discesa: rate ancora più leggere entro fine anno

Le proiezioni sui futures Euribor a 3 mesi, aggiornate all’11 aprile 2025, indicano un calo graduale dell’indice: dal 2,07% previsto a giugno si dovrebbe arrivare a 1,76% a dicembre 2025.

Se queste previsioni si confermassero, la rata mensile potrebbe ridursi fino a 598 euro, garantendo un risparmio complessivo annuo di circa 500 euro rispetto ai livelli attuali.

Il peso dei dazi: riflessi sul tasso fisso

Nel frattempo, gli effetti delle tensioni commerciali internazionali si sono fatti sentire soprattutto sui mutui a tasso fisso. L’introduzione – poi sospesa – di dazi reciproci tra grandi potenze ha provocato forti reazioni nei mercati obbligazionari, con un aumento dei rendimenti che ha coinvolto anche l’IRS, l’indice di riferimento per i fissi. Questo ha generato piccoli aumenti dei tassi applicati ai nuovi mutui.

Tuttavia, spiegano gli esperti di Facile.it, “si è trattato di variazioni contenute, e i segnali recenti indicano già un ritorno alla stabilità”.

Fisso o variabile? Il divario si riduce

Oggi il tasso fisso rimane leggermente più conveniente: le migliori offerte partono da un Tan del 2,76%, pari a 582 euro di rata, mentre il variabile parte da un 2,97%, con una rata di 596 euro. L’Euribor è già sceso sotto l’IRS, e basta una riduzione degli spread bancari per rendere il variabile nuovamente competitivo.

Scelta consapevole e possibilità di surroga

La decisione tra tasso fisso e variabile dipende da fattori personali, come il profilo del richiedente, l’immobile e la propria propensione al rischio. “Chi opta oggi per un fisso ha maggiore stabilità; chi sceglie il variabile, punta a un risparmio nel tempo, ma si espone alle fluttuazioni di mercato”, sottolineano da Facile.it.

Infine, la surroga rimane una valida opzione: iniziare con un fisso e passare a un variabile in futuro, se conveniente, è una strategia sempre disponibile.

Extended Reality: si aprono nuove prospettive, ma il mercato italiano è ancora agli inizi

Lo confermano i risultati della ricerca dell’Osservatorio Extended Reality & Metaverse del Politecnico di Milano: il 2024 è stato un anno di fermento per le tecnologie di Extended Reality, ma in Italia sono ancora poche le soluzioni adottate delle aziende.

In dettaglio, sono stati lanciati 17 nuovi dispositivi (9 visori e 8 smart glasses) con prestazioni sempre più elevate, che portano a 82 il numero dei device sul mercato, sono nati nuovi sistemi operativi dedicati che favoriranno lo sviluppo di un ecosistema di sviluppatori. E si è assistito a una progressiva integrazione dell’AI in ambito hardware e software.
Si stanno poi costruendo le basi dell’Industrial Metaverse, attraverso Digital Twin di nuova generazione: repliche digitali di oggetti, processi o ambienti reali per interagire in un ambiente immersivo. 

Dal 2020 sono 611 i progetti realizzati

Oggi si contano 135 mondi virtuali pubblici e 122 Metaverse-as-a-service Platform – Maas, s si comincia a discutere di interoperabilità tra le piattaforme più grandi (Fortnite, Roblox, Minecraft).
Il mercato italiano dell’ER è però ancora agli inizi, soprattutto a causa di una conoscenza ridotta delle sue potenzialità.

Dal 2020 a oggi, quasi 500 imprese in Italia hanno avviato almeno un progetto XR, per un totale di 611 progetti realizzati, di cui 123 avviati nel 2024, -9% rispetto al 2023 per una riduzione degli investimenti nei settori retail, finance e automotive.
Nel B2c, le principali applicazioni nell’ultimo anno sono state nel turismo, nella sanità e nell’ambito education, anche se il retail rimane il secondo settore per numerosità complessiva.

La mancata conoscenza delle tecnologie è un limite al suo sviluppo 

Nel B2b le soluzioni sono sviluppate soprattutto in ambito manufatturiero, ma c’è crescente interesse nella sanità e nelle utility.

I principali obiettivi per cui le aziende sviluppano progetti con tecnologie XR sono rafforzare l’immagine e il posizionamento dell’azienda e arricchire i servizi offerti nel B2c, oltre a sperimentare soluzioni innovative e ridurre tempistiche e costi nel B2b/B2e.
In generale, l’87% delle grandi aziende dichiara di aver raggiunto i benefici attesi. Tuttavia, il 63% non conosce a sufficienza le tecnologie di Extended Reality: è questo il principale limite al loro sviluppo.

Una rivoluzione attesa per diversi settori

“Le imprese che hanno sviluppato progetti hanno conseguito risultati tangibili, a conferma che già oggi queste tecnologie offrono importanti opportunità in molteplici ambiti, dalla

formazione al supporto alla forza lavoro sul campo, dalla prototipazione all’offerta di esperienze immersive in luoghi fisici e tanto altro ancora – afferma Claudio Conti, ricercatore senior dell’Osservatorio -. Inoltre, a tendere, la loro evoluzione potrebbe rivoluzionare diversi settori, come l’entertainment, il turismo, la sanità e il mondo industriale, garantendo nuovi servizi applicativi e nuovi modelli di lavoro e collaborazione. Inoltre, potrebbe aprire le porte a un web3D immersivo e a nuove esperienze fisico-digitali. Proprio per questo, secondo i principali report di technology foresight, l’XR segue l’Intelligenza artificiale tra i trend digitali maggiormente di impatto nei prossimi 5-10 anni”.

Crisi d’impresa: aumenta il ricorso alla Composizione Negoziata

Nel 2024 il numero di istanze per la Composizione Negoziata della crisi d’impresa è notevolmente cresciuto. In Lombardia, le richieste depositate presso la Camera Arbitrale di Milano sono aumentate dell’87%, passando da 138 a 258. A livello nazionale, l’incremento è stato dell’83%, con 1.089 istanze nel 2024 rispetto alle 594 dell’anno precedente.

Il 23% delle istanze è in Lombardia

Dall’avvio del servizio nel 2021, in Italia sono state presentate 2.221 istanze, di cui il 23% in Lombardia, confermando il peso della regione nel contesto nazionale. “La Composizione Negoziata è uno strumento essenziale per prevenire il default e garantire la continuità aziendale” ha dichiarato Rinaldo Sali, Vicedirettore Generale della Camera Arbitrale di Milano, che gestisce il 23% delle istanze italiane e coordina il 18,8% degli esperti nazionali.

Quali sono le imprese coinvolte?

Le aziende lombarde che ricorrono alla procedura sono per il 70,7% S.r.l., con un fatturato che nel 30% dei casi oscilla tra 1 e 5 milioni di euro, mentre il 22% supera i 10 milioni. I settori più coinvolti sono l’industria (18%), seguita da servizi e commercio (14%) ed edilizia (10%).

Nel 2024, 38 imprese lombarde hanno concluso con successo la procedura, salvaguardando 2.164 posti di lavoro. La maggior parte delle istanze proviene dalla provincia di Milano, che raccoglie il 55% delle richieste regionali e il 13% di quelle nazionali. Seguono Brescia (13%) e Cremona-Mantova-Pavia (9%).

Misure protettive ed esperti in campo

Il 75% delle istanze lombarde include richieste di misure protettive per tutelare il patrimonio aziendale durante le trattative, percentuale in linea con la media nazionale del 78%.

Fondamentale è il ruolo dell’esperto, che aiuta l’imprenditore a dialogare con i creditori. In Italia ci sono 4.434 esperti, di cui 837 in Lombardia, per lo più commercialisti (78,9%), seguiti da avvocati (18,8%).

Tassi di successo

Dal 2021 al 2024, 233 imprese italiane hanno chiuso positivamente la procedura, di cui 69 in Lombardia (29,6% del totale). Il tasso di successo regionale è del 24%, superiore alla media nazionale del 19%. La Composizione Negoziata si conferma un valido strumento per il risanamento aziendale, con la Lombardia protagonista nella gestione delle crisi d’impresa.