Mese: Maggio 2026

L’Italia della ripresa: come le filiere verdi possono ridurre il divario Nord-Sud

L'Italia della ripresa: come le filiere verdi possono ridurre il divario Nord-Sud

La ripresa economica post-pandemia sta ridisegnando il profilo produttivo dell’Italia, ma il percorso verso una crescita stabile e inclusiva rimane diseguale. Se da un lato le grandi aree industriali del Nord mostrano segnali di resilienza, il Mezzogiorno fatica ancora a riconvertire risorse e competenze verso settori ad alto valore aggiunto. In questo contesto, le filiere verdi emergono come opportunità concreta per ridurre il divario territoriale, creare posti di lavoro e rilanciare investimenti locali.

Contesto
Negli ultimi anni il dibattito pubblico e le politiche nazionali hanno posto al centro la transizione ecologica: il PNRR ha stanziato ingenti risorse per infrastrutture verdi, efficienza energetica e mobilità sostenibile. Tuttavia, l’impatto sul territorio non è uniforme. Il Nord beneficia di un apparato industriale più vicino al mercato, una rete di fornitori consolidata e competenze tecniche specializzate. Il Sud, pur avendo potenzialità agricole, energetiche e turistiche, sconta una minore capacità di attrarre investimenti privati e una forza lavoro più frammentata.

Analisi: numeri e dinamiche
Le differenze strutturali si traducono in indicatori visibili: tassi di occupazione, produttività e livelli di investimento mostrano scarti significativi tra regioni. In molte province del Mezzogiorno il tasso di disoccupazione, soprattutto giovanile, rimane sensibilmente più alto rispetto alla media nazionale; la produttività per addetto tende ad essere inferiore rispetto ai distretti del Nord-Est e del Nord-Ovest. Questi gap non sono solo il frutto di carenze infrastrutturali: pesano anche la frammentazione delle imprese locali, difficoltà di accesso al credito per le PMI e carenze nel capitale umano specializzato.

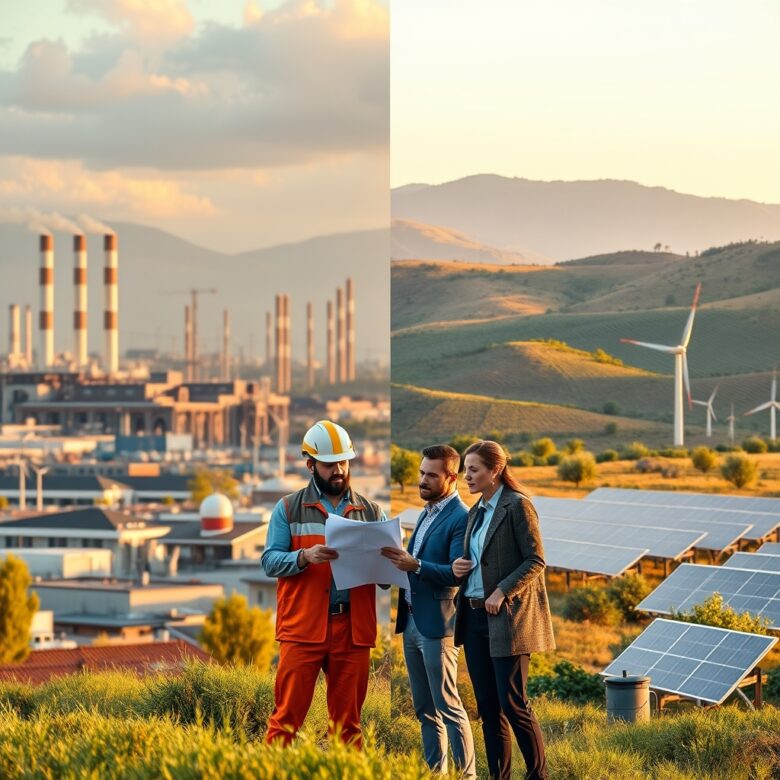
Le filiere verdi — che includono energie rinnovabili, economia circolare, efficienza energetica e mobilità sostenibile — possono agire come catalizzatori. Primo, generano domanda di lavori tecnici riconvertibili: installatori di impianti fotovoltaici, tecnici per l’efficientamento energetico, operatori per il riciclo dei materiali. Secondo, favoriscono la creazione di catene del valore locali: impianti di produzione o assemblaggio, servizi di manutenzione e formazione tecnica. Terzo, attraggono investimenti pubblici e privati legati agli incentivi per la transizione.

Esempi concreti in Italia mostrano il potenziale: territori con programmi di rigenerazione urbana e bassi livelli industriali hanno sperimentato progetti di comunità energetiche e micro-reti solari che hanno coinvolto cooperative locali, startup e istituzioni. Distretti manifatturieri del Nord che integrano tecnologie verdi nelle loro produzioni hanno registrato un aumento della domanda estera per prodotti certificati a minor impatto ambientale. Nel Mezzogiorno, alcuni progetti pilota nel settore dell’agrovoltaico e dell’economia circolare hanno creato nuovi posti di lavoro qualificati, dimostrando che la riconversione è fattibile se accompagnata da formazione e rete di supporto.

Ostacoli e leve politiche
Per trasformare le opportunità in risultati diffusi servono però politiche mirate. Primariamente, è necessario un rafforzamento delle competenze attraverso percorsi di formazione tecnico-professionale e riqualificazione per i lavoratori attuali. Investimenti in infrastrutture digitali e logistiche sono indispensabili per collegare i territori al mercato globale. Infine, strumenti di finanza pubblica e privata — come garanzie sui prestiti per PMI verdi, incentivi fiscali e fondi di co-investimento — possono ridurre il rischio percepito dagli investitori e favorire l’insediamento di filiere produttive locali.

Implicazioni future
Se accompagnata da misure coerenti, la transizione verde può diventare leva di coesione territoriale. Nel medio termine, la crescita delle filiere verdi potrebbe abbassare il tasso di disoccupazione giovanile nelle aree più fragili, aumentare la produttività attraverso tecnologie e processi più efficienti, e migliorare la qualità ambientale dei territori. Sul piano macroeconomico, una penetrazione diffusa di filiere a basso impatto potrebbe rafforzare la competitività delle esportazioni italiane, specialmente nei comparti che valorizzano la sostenibilità come elemento qualitativo distintivo.

Tuttavia, il rischio è che senza strategie mirate le risorse fluiscano nuovamente verso aree già favorite, ampliando il divario. La sfida per decisori pubblici, imprese e sistema finanziario è quindi duplice: accelerare la transizione ecologica e far sì che questa sia realmente inclusiva, radicata nei territori e orientata alla formazione e all’occupazione. L’Italia ha le competenze e le risorse per farlo; la posta in gioco è rendere la ripresa una leva di sviluppo diffuso e duraturo.
PNRR e digitalizzazione: la scommessa sull’infrastruttura digitale per aumentare la produttività italiana

PNRR e digitalizzazione: la scommessa sull'infrastruttura digitale per aumentare la produttività italiana

L’Italia sta attraversando una fase cruciale di trasformazione digitale sostenuta da risorse europee e nazionali. Il Piano Nazionale di Ripresa e Resilienza (PNRR), con una dotazione complessiva di circa 191,5 miliardi di euro, dedica una porzione significativa alle infrastrutture digitali, alla pubblica amministrazione digitale e al rafforzamento delle competenze tecnologiche. A tre anni dall’avvio degli interventi, è utile valutare l’avanzamento reale: quali investimenti stanno cambiando il tessuto produttivo e quali ostacoli restano sul percorso verso una crescita della produttività sostenibile?

Contesto e priorità del PNRR

La Missione 1 del PNRR, focalizzata su digitalizzazione, innovazione, competitività e cultura, è uno dei pilastri pensati per colmare il gap infrastrutturale del Paese. L’obiettivo è duplice: rendere più efficiente la Pubblica Amministrazione e fornire alle imprese, in particolare alle piccole e medie imprese (PMI), gli strumenti per competere in un’economia sempre più digitale. Gli interventi spaziano dalla diffusione della banda ultralarga alla digitalizzazione dei servizi sanitari e giudiziari, fino a progetti di formazione digitale rivolti ai lavoratori.

Analisi: dati, progetti e casi concreti

I numeri disponibili indicano progressi ma anche criticità. Gli investimenti in infrastrutture di rete hanno accelerato il dispiegamento della fibra ottica in molte aree urbane e in alcune province, contribuendo a ridurre il digital divide tra centri grandi e medi. Programmi specifici per la connettività di scuole, ospedali e amministrazioni locali hanno portato all’aggiornamento di reti e hardware in molte realtà regionali.

Sul fronte dei servizi, progetti come l’estensione del Fascicolo Sanitario Elettronico e la diffusione dell’identità digitale hanno mostrato il potenziale di beneficio immediato per cittadini e imprese. Il processo telematico giudiziario e la digitalizzazione dei contratti pubblici stanno riducendo tempi burocratici, sebbene la velocità di attuazione vari molto da regione a regione.

Dal lato delle imprese, i fondi PNRR e i programmi di supporto all’adozione di tecnologie cloud, cybersecurity e produzione digitale stanno favorendo esperimenti di automazione e integrazione digitale nei processi produttivi. Alcune PMI italiane del manifatturiero hanno riportato aumenti di efficienza produttiva grazie all’introduzione di soluzioni Industria 4.0 e all’uso di piattaforme digitali per la gestione della supply chain.

Tuttavia permangono limiti significativi: la capacità amministrativa di spendere e monitorare i fondi varia ampiamente tra Comuni e regioni, ritardi burocratici rallentano progetti strategici, e la disponibilità di competenze digitali nel mercato del lavoro non sempre soddisfa la domanda delle imprese. Inoltre, molte aree interne e piccoli comuni restano ancora indietro nella copertura di reti ultraveloci.

Esempi pratici

In Toscana e Lombardia si sono viste iniziative di successo per digitalizzare i servizi sanitari locali, con piattaforme che integrano dati clinici e facilitano la telemedicina. In Emilia-Romagna alcune distretti industriali hanno ottenuto contributi per progetti pilota di manifattura digitale, aumentando la tracciabilità e riducendo scarti produttivi. Questi casi evidenziano come la sinergia tra finanziamento, competenze locali e collaborazione pubblico-privato possa produrre risultati tangibili.

Implicazioni future

Guardando avanti, l’impatto reale del PNRR sulla produttività dipenderà da tre fattori chiave. Primo, la capacità di completare le infrastrutture digitali nelle aree ancora scoperte, per evitare che il divario territoriale limiti la crescita economica. Secondo, un piano efficace di formazione e riqualificazione professionale per colmare il mismatch tra domanda e offerta di competenze digitali. Terzo, il rafforzamento delle istituzioni locali nella gestione dei progetti, con processi di governance più snelli e strumenti di monitoraggio trasparenti.

Se questi elementi verranno potenziati, l’adozione diffusa di tecnologie digitali potrebbe incrementare la produttività italiana in settori chiave, migliorare la qualità dei servizi pubblici e attrarre investimenti privati. Allo stesso tempo, resta essenziale un approccio che integri la transizione digitale con obiettivi di sostenibilità ambientale e coesione territoriale, per garantire che i benefici siano distribuiti in modo equo.

In conclusione, il PNRR ha posto le basi per una modernizzazione che può davvero incidere sulla crescita di lungo periodo. La sfida ora è trasformare gli stanziamenti in risultati concreti e misurabili, superando ritardi amministrativi e investendo con decisione nelle competenze. Solo così l’Italia potrà tradurre l’ondata di finanziamenti in una solida ripresa produttiva.

Riallineare le catene globali del valore: opportunità e rischi per le imprese europee

La recente combinazione di tensioni geopolitiche, shock pandemici e transizione energetica sta accelerando un ripensamento profondo delle catene globali del valore. Per le imprese europee si profila un bivio: continuare a puntare sulla massimizzazione dell’efficienza attraverso supply chain allungate o investire in resilienza, diversificazione e avvicinamento dei fornitori. Questo articolo analizza le dinamiche in corso, fornisce dati di contesto e illustra implicazioni pratiche per aziende e policy maker.

Contesto

Negli ultimi cinque anni eventi come la pandemia, le restrizioni commerciali e la crisi energetica hanno reso evidenti le fragilità delle supply chain globali. La dipendenza da pochi fornitori chiave per componenti critici — semiconduttori, chimica di base, parti elettroniche — ha causato interruzioni produttive e rallentamenti nelle consegne. Nel contempo, l’aumento dei costi logistici e l’incertezza normativa hanno reso il trade-off tra costi e resilienza più urgente per i dirigenti aziendali.

Analisi: dati ed esempi

Seppure le metodologie di misurazione varino, indagini di settore segnalano che una quota rilevante di imprese europee sta valutando cambiamenti strutturali nelle proprie catene di approvvigionamento: tra il 35% e il 50% delle medie e grandi aziende dichiara piani concreti di nearshoring, diversificazione dei fornitori o incremento degli stock strategici. Le PMI mostrano maggiori resistenze a causa di limitate capacità finanziarie ma sono comunque spinte a collaborare in cluster per condividere fornitori e logistica.

Esempi pratici aiutano a contestualizzare: il settore automobilistico europeo ha accelerato accordi con fornitori in Europa orientale e Nord Africa per ridurre i tempi di consegna; alcune aziende del settore farmaceutico stanno riallocando linee di produzione per materie prime critiche in hub regionali per garantire continuità terapeutica; società tecnologiche stanno investendo in contratti pluriennali con produttori di semiconduttori e in tecnologie di produzione flessibile.

La transizione verde introduce ulteriori variabili: la decarbonizzazione richiede nuove materie prime, come metalli rari per batterie, spesso concentrate in poche aree geografiche. Ciò costringe le imprese a integrare rischi ambientali e geopolitici nelle loro strategie di approvvigionamento. Allo stesso tempo, politiche pubbliche che incentivano la produzione locale — crediti d’imposta, finanziamenti a infrastrutture verdi — possono alterare significativamente i calcoli di convenienza economica.

Costi e benefici: il nuovo calcolo strategico

La scelta tra efficienza e resilienza non è binaria. L’avvicinamento delle produzioni comporta costi unitari più elevati ma riduce rischi di interruzione, lead time e vulnerabilità a fluttuazioni valutare e trasportistiche. Molte imprese adottano approcci ibridi: mantenere fornitori globali per componenti a basso valore aggiunto, mentre localizzano attività critiche o adottano fornitori multipli per componenti strategici. L’adozione di digital twin, analytics predittivi e maggiore trasparenza lungo la filiera migliora decisioni e velocità di reazione.

Implicazioni future

Per il prossimo quinquennio si prevedono alcune tendenze chiave. Primo, un aumento degli investimenti in infrastrutture logistiche regionali e in capacità manifatturiere nearshore, soprattutto in Europa orientale e nel Mediterraneo. Secondo, politiche industriali più mirate da parte degli Stati europei e dell’UE per sostenere settori strategici, con impatti sulla competitività e sull’allocazione del rischio. Terzo, un’accelerazione della digitalizzazione delle catene del valore: blockchain per la tracciabilità, intelligenza artificiale per la previsione della domanda e automazione per ridurre dipendenze da lavoro intensivo.

Per le imprese la raccomandazione chiave è sviluppare piani di contingenza che bilancino costi e resilienza, integrando stress test periodici delle proprie filiere. Per i policy maker, l’obiettivo sarà creare un quadro che incentivi investimenti strategici senza generare protezionismi dannosi. Infine, la sostenibilità rimarrà un fattore discriminante: supply chain più corte e trasparenti possono accelerare il raggiungimento degli obiettivi climatici e migliorare la reputazione aziendale.

In sintesi, il riallineamento delle catene globali del valore non è una moda passeggera ma una trasformazione strutturale. Le aziende europee che sapranno combinare innovazione tecnologica, diversificazione dei fornitori e scelte strategiche di localizzazione avranno maggiori probabilità di prosperare in un contesto sempre più volatile e competitivo.

Italia 2026: tra riforme, PNRR e sfide strutturali — dove sta andando l’economia nazionale

Nell’ultimo biennio l’economia italiana ha navigato tra segnali di ripresa e problemi strutturali che ne limitano la crescita sul lungo periodo. Mentre la domanda interna ha beneficiato di una graduale normalizzazione dopo le ondate di inflazione e le perturbazioni della supply chain, persistono nodi irrisolti come il debito pubblico elevato, la frammentazione territoriale e la necessità di modernizzare il tessuto produttivo. Questo articolo esamina lo stato attuale dell’economia italiana, con dati e esempi concreti, e delinea le implicazioni per il futuro del Paese.

Il quadro macroeconomico mostra segnali contrastanti. Dopo la contrazione degli anni più difficili, il Prodotto Interno Lordo ha registrato una crescita modesta, alimentata soprattutto dall’export di beni di qualità e dal recupero del turismo. Tuttavia, il rapporto debito/PIL rimane tra i più alti in Europa, condizionando lo spazio di manovra della politica fiscale. La spesa pubblica per interessi continua a erodere risorse che potrebbero essere impiegate per investimenti produttivi o politiche attive del lavoro.

Un elemento centrale del dibattito è il ruolo del PNRR (Piano Nazionale di Ripresa e Resilienza). I fondi europei hanno accelerato progetti per infrastrutture digitali, transizione ecologica e ammodernamento della pubblica amministrazione. Esempi concreti: interventi per l’efficientamento energetico del patrimonio immobiliare pubblico e privato, rinnovo delle reti ferroviarie regionali e investimenti nel digitale per PMI artigiane. Resta tuttavia la sfida di trasformare i finanziamenti in risultati strutturali: la capacità amministrativa e la velocità di realizzazione dei progetti variano molto tra regioni, alimentando il divario Nord–Sud.

Il sistema delle imprese italiane è un fattore di forza e di fragilità. Le PMI, che rappresentano oltre il 90% del tessuto produttivo, mantengono la capacità di penetrare nicchie di mercato ad alto valore aggiunto, specie nei settori manifatturieri e agroalimentari. Allo stesso tempo, la quota di imprese che investe regolarmente in ricerca e sviluppo è inferiore a quella di molti partner europei, limitando l’innovazione di processo e prodotto. Modelli di successo emergono però da distretti regionali come quelli dell’Emilia-Romagna per la meccanica di precisione o del Nord-Est per la moda e il mobile: cluster che combinano competenze tecniche, rete di fornitori e internazionalizzazione.

Sul fronte del lavoro, il mercato mostra segnali di ripresa con riduzioni graduali del tasso di disoccupazione rispetto ai picchi recenti; tuttavia permangono criticità strutturali: la disoccupazione giovanile e il tasso di inattività femminile sono ancora superiori alla media europea. Il mismatch tra competenze disponibili e competenze richieste dalle imprese è sempre più evidente nelle industrie ad alta tecnologia e nei servizi digitali. Politiche attive del lavoro, formazione continua e percorsi di upskilling sono quindi essenziali per sostenere la competitività del sistema produttivo.

Un altro fattore da considerare è l’effetto della transizione energetica. Le aziende italiane si trovano di fronte a opportunità e costi: investimenti in tecnologie pulite possono ridurre la dipendenza da importazioni energetiche e creare nuovi segmenti produttivi, ma richiedono capitali e competenze. Progetti pilota in campo eolico e solare e iniziative per il riciclo avanzato stanno emergendo, ma la scala resta spesso limitata rispetto alle potenzialità.

Implicazioni future

Guardando avanti, l’Italia si trova a un bivio strategico. Se riuscirà a migliorare l’efficienza della spesa pubblica, accelerare la realizzazione dei progetti chiave del PNRR e favorire un ambiente più propizio agli investimenti privati, potrà sfruttare le sue eccellenze produttive per crescere in modo sostenibile. Priorità concrete: semplificazione amministrativa, incentivi mirati a R&D e formazione, politiche per aumentare la partecipazione femminile al lavoro e ridurre il divario territoriale.

La transizione digitale e verde offre una finestra d’opportunità, ma richiede una visione coordinata tra Stato, imprese e territori. Il rischio principale è che i benefici restino concentrati in poche aree, lasciando indietro intere regioni e segmenti sociali. Il successo economico italiano nei prossimi anni dipenderà quindi non solo dalla disponibilità di risorse, ma dalla capacità di trasformare progetti in crescita diffusa e inclusiva.

In sintesi, l’economia italiana mostra resilienza ma anche limiti strutturali che richiedono riforme di sistema. Investire in capitale umano, digitalizzazione e infrastrutture verdi non è più un’opzione: è la strada necessaria per riallineare il Paese agli standard di competitività europei e garantire prosperità condivisa.