La corsa alla decarbonizzazione ha messo sotto i riflettori una componente spesso trascurata: i minerali critici. Litio, cobalto, nichel, terre rare e altri elementi sono diventati fondamentali per batterie, turbine eoliche, pannelli solari e semiconduttori. Ma la distribuzione geografica delle risorse e delle capacità di trasformazione è molto disomogenea, trasformando queste materie prime in leve geopolitiche con impatti economici e sociali rilevanti.
Contesto: domanda in rapido aumento, offerta concentrata
L’accelerazione della domanda per veicoli elettrici, accumulo di energia e tecnologie verdi ha spostato i flussi commerciali verso paesi ricchi di minerali o dotati di capacità industriali per la loro trasformazione. A fronte di questo, la filiera è fragilmente concentrata: alcuni paesi detengono grosse riserve, altri il controllo degli impianti di raffinazione e lavorazione. Questa concentrazione genera vulnerabilità in termini di approvvigionamento, prezzo e dipendenza strategica.
Analisi: esempi concreti e dinamiche in atto
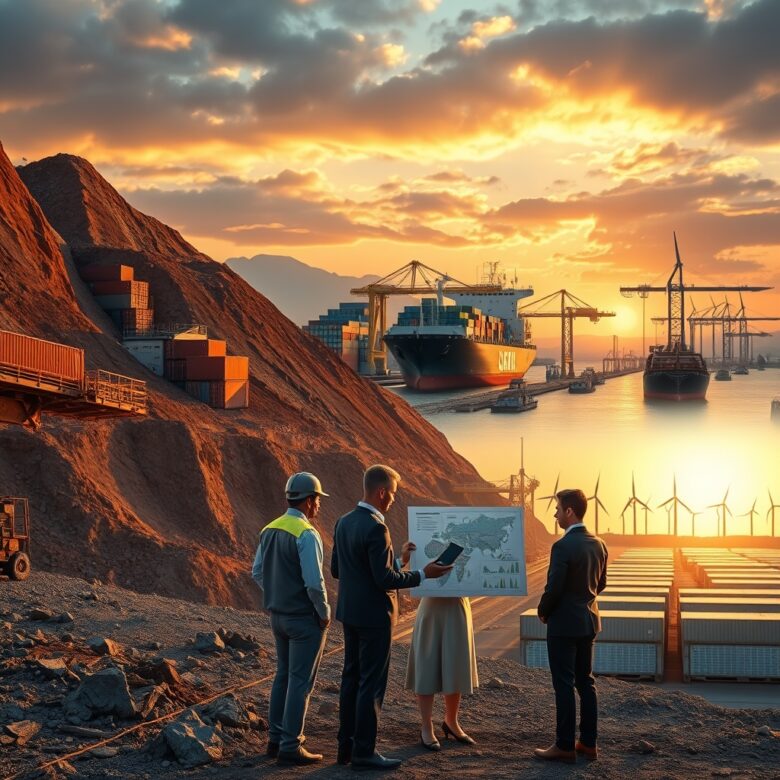
Un esempio emblematico è il ruolo della Repubblica Democratica del Congo (RDC) nella produzione di cobalto, elemento chiave per molte batterie. Allo stesso tempo, la Cina ha costruito una posizione dominante nella lavorazione e nel raffinamento di numerosi minerali, controllando vaste quote della catena del valore. Questa dualità—estrazione in alcuni paesi, trasformazione in altri—espone i paesi importatori a shock di offerta e pressioni geopolitiche.
I governi occidentali hanno già risposto con politiche industriali mirate: incentivi per la produzione interna, misure per la sicurezza delle supply chain e accordi bilaterali per diversificare le fonti. Negli Stati Uniti e in Europa sono nate iniziative per incentivare il riciclo delle batterie, sviluppare capacità di raffinazione e attrarre investimenti in stabilimenti di assemblaggio. Paesi come l’Australia e il Cile, ricchi di risorse, si trovano in una posizione di crescente rilievo, ma devono investire anche nella trasformazione locale per catturare maggior valore economico.
Le dinamiche di prezzo e capitale mostrano inoltre come la transizione non sia lineare: le oscillazioni dei corsi dei minerali incidono sulle strategie industriali e sugli investimenti. Le imprese del settore automobilistico e dell’energia devono ora pianificare non solo la tecnologia ma anche l’accesso stabile alle materie prime, includendo opzioni di approvvigionamento, scorte strategiche e programmi di riciclo circolare.
Implicazioni economiche, sociali e ambientali
Economicamente, la competizione per i minerali critici può favorire una ristrutturazione della catena del valore: Paesi che riusciranno a sviluppare capacità di raffinazione e tecnologie di riciclo attireranno investimenti ed occupazione qualificata. Tuttavia la transizione comporta rischi di